

PKV für Rechtspfleger –
Beratung, die eure Laufbahn versteht
Rechtspfleger sind eine eigenständige Berufsgruppe im gehobenen Justizdienst – keine Richter, keine Justizbeamten im mittleren Dienst, sondern etwas Eigenes. Genau das muss eure Versicherungsberatung widerspiegeln.

Rechtspfleger: eine eigene Laufbahn – keine halbe
Rechtspfleger werden in der Öffentlichkeit selten erwähnt – und in der Versicherungsberatung kaum als eigenständige Berufsgruppe wahrgenommen. Dabei ist der Rechtspfleger eine der wenigen juristischen Beamtenlaufbahnen, die keinen Hochschulabschluss in Rechtswissenschaften voraussetzt, aber trotzdem eigenständige Rechtsentscheidungen trifft.
Was Rechtspfleger täglich tun
Rechtspfleger entscheiden selbstständig in Nachlasssachen, Grundbuchangelegenheiten, Zwangsversteigerungen, Betreuungsverfahren und im Insolvenzrecht. Sie sind keine Assistenz für Richter – sie sind eigenständige Entscheidungsträger im mittleren und gehobenen Justizdienst mit eigener Rechtsstellung nach dem Rechtspflegergesetz.
🏛️ Landesbeamte in allen Bundesländern
Rechtspfleger sind Landesbeamte – angestellt bei den Gerichten und Staatsanwaltschaften der Bundesländer. Damit gilt die jeweilige Landesbeihilfeverordnung. Die ist in Bayern anders als in NRW, in Baden-Württemberg anders als in Sachsen. Das bestimmt, welche PKV wirklich passt.
📊 Gehobener Dienst: A9 bis A13
Rechtspfleger starten typischerweise in A9 und können bis A13 aufsteigen. Mit steigender Besoldungsgruppe ändern sich auch die relevanten Versorgungsansprüche und damit der sinnvolle Ansatz bei der DU-Absicherung. Eine Empfehlung, die das nicht berücksichtigt, ist von Anfang an veraltet.
💼 Sitzender Beruf – unterschätztes DU-Risiko
Rechtspfleger arbeiten überwiegend sitzend – Akten, Bildschirm, Konzentration. Das klingt nach einem risikoarmen Beruf, täuscht aber. Muskuloskelettale Erkrankungen, Sehbeschwerden, Burnout durch anhaltenden Konzentrations- und Entscheidungsdruck sind im Justizdienst keine Ausnahme. Das DU-Risiko ist real, auch wenn es subtiler ist als bei körperlich belastenden Berufen.
⚖️ Verantwortung ohne Richtergehalt
Rechtspfleger tragen erhebliche Verantwortung – sie treffen rechtlich verbindliche Entscheidungen. Ihr Gehalt liegt dabei deutlich unter dem von Richtern, die im höheren Dienst angesiedelt sind. Das macht eine sorgfältige DU-Absicherung umso wichtiger: Wer im Ernstfall auf das Ruhegehalt angewiesen ist, muss wissen, was davon nach PKV und Steuer übrig bleibt.
Rechtspflegerin Clara, 30 Jahre, A10, Amtsgericht BW
Clara hatte beim Einstieg in den Dienst eine PKV abgeschlossen, die ihr von einem Bekannten empfohlen wurde – ohne individuelle Prüfung der badenwürttembergischen Beihilfeverordnung. Der Tarif war für einen bayerischen Beamten konzipiert worden. In BW gibt es die sogenannte Kostendämpfungspauschale, die je nach Besoldungsgruppe jährlich vom Beihilfeanspruch abgezogen wird. Claras Tarif deckte das nicht auf.
In der Beratung bei BBP wurde die BVO BW konkret durchgerechnet. Der Tarifwechsel deckte die tatsächliche Lücke und sparte gleichzeitig rund 35 Euro monatlich ein, weil der alte Tarif Leistungen enthielt, die die BW-Beihilfe sowieso vollständig übernahm.
Beihilfe für Rechtspfleger – Bundesland entscheidet
Als Landesbeamter gilt deine jeweilige Landesbeihilfeverordnung. Die Grundsystematik ist ähnlich – die Besonderheiten unterscheiden sich.
| Familiensituation | Beihilfesatz (typisch) | PKV-Eigenanteil | Auswirkung auf PKV-Beitrag |
|---|---|---|---|
| Ledig, keine Kinder | 50 % | 50 % | Höchster Beitrag – früher Einstieg lohnt sich |
| Verheiratet / mind. 2 Kinder | 70 % | 30 % | Beitrag sinkt deutlich – oft 100–150 € weniger |
| Im Ruhestand | 70 % | 30 % | Pensionärstarif meist günstiger als Aktivtarif |
| Kinder (beihilfeberechtigt) | 80 % | 20 % | Sehr günstiger Kinder-Ergänzungstarif |
Was in der PKV-Beratung für Rechtspfleger schiefläuft
Rechtspfleger sind eine kleine, aber relevante Beamtengruppe. Weil sie selten aktiv umworben werden, landen viele bei Empfehlungen aus dem Kollegenkreis oder beim Erstanbieter, der sich meldet.
❌ Tarif nicht an Landesbeihilfe angepasst
Jedes Bundesland hat eigene Beihilferegeln. Ein in Bayern empfohlener Tarif passt nicht automatisch für einen Rechtspfleger in NRW oder Hessen. Fehlende Kompatibilität bedeutet Unter- oder Überdeckung – beides kostet Geld.
❌ DU-Laufzeit zu kurz angesetzt
Auch bei Rechtspflegern sehen wir regelmäßig DU-Policen mit Laufzeit bis 60 oder 63. Die Regelpensionsgrenze liegt für Landesbeamte in den meisten Bundesländern bei 67. Eine Laufzeit bis 63 lässt eine Lücke von bis zu vier Jahren.
❌ DU-Risiko unterschätzt
„Bürojob" wird mit niedrigem DU-Risiko gleichgesetzt. Das ist falsch. Chronischer Konzentrationsdruck, lange Sitzzeiten, Verantwortungslast und schlechte Ergonomie am Arbeitsplatz führen zu realen Gesundheitsrisiken im Laufe einer langen Beamtenkarriere.
❌ Keine Anpassung bei Laufbahnwechsel
Wer vom A9-Einstieg bis A13 aufsteigt, hat am Ende deutlich höhere Versorgungsansprüche. Eine DU-Versicherung, die seit dem Einstieg nicht angepasst wurde, ist spätestens mit A13 wahrscheinlich überdimensioniert. Das Geld könnte sinnvoller eingesetzt sein.
Lass deine Absicherung auf den Prüfstand stellen
Ob du gerade ins Referendariat für den Rechtspflegerdienst eintrittst oder schon seit Jahren im Dienst bist – eine individuelle Analyse deckt auf, was dein Schutz kann und was nicht.
Jetzt kostenlosen Check anfragen →Dienstunfähigkeit im Rechtspflegerdienst – konkret durchgerechnet
Was bleibt bei Dienstunfähigkeit wirklich übrig? Das ist die Frage, die fast niemand stellt – und die jeder stellen sollte.
📋 Das Ruhegehalt des Dienstherrn
Bei Dienstunfähigkeit zahlt das Land ein Ruhegehalt. Dessen Höhe hängt von Dienstjahren und Besoldungsgruppe ab. Mit A10 und zehn Dienstjahren ist das Ruhegehalt niedriger als man denkt. Wer das nicht konkret durchrechnet, plant an der Realität vorbei.
⚠️ PKV-Beitrag und Steuer kommen oben drauf ab
Vom Ruhegehalt gehen Einkommensteuer und der PKV-Beitrag ab. Als Pensionär steigt der Beihilfesatz auf 70%, was den PKV-Beitrag senkt – aber er bleibt eine laufende Ausgabe. Was netto übrig bleibt, ist oft deutlich weniger als das Bruttoruhegehalt vermuten lässt.
✅ DU-Rente: die Lücke schließen, nicht übertreiben
Die DU-Rente soll die Differenz zwischen Ruhegehalt-Netto und tatsächlichem Bedarf schließen. Nicht mehr, nicht weniger. Wer zu hoch absichert, zahlt unnötig hohe Beiträge. Wer zu niedrig absichert, hat im Ernstfall trotzdem ein Problem. Beides erfordert eine konkrete Rechnung.
✅ Im Laufe der Laufbahn anpassen
Mit wachsenden Dienstjahren steigen die Versorgungsansprüche beim Land. Die DU-Lücke wird kleiner. Wer alle fünf bis sieben Jahre prüft und die DU-Rente entsprechend reduziert, zahlt am Ende weniger – bei gleichbleibendem Schutz.
Rechtspfleger Michael, 38 Jahre, A11, 12 Dienstjahre, ledig
Michael hatte eine DU-Police mit 900 Euro Monatsrente, Laufzeit bis 63. Klingt solide. In der BBP-Analyse ergab sich: Mit 12 Dienstjahren war sein gesetzlicher Versorgungsanspruch bereits gestiegen. Die echte Netto-Lücke nach PKV und Steuer lag bei 620 Euro – nicht 900 Euro. Er zahlte also für 280 Euro Rente monatlich Beitrag, die er im Ernstfall gar nicht gebraucht hätte.
Gleichzeitig lief die Police nur bis 63 – bei einer Regelpensionsgrenze von 67. Ergebnis nach Neustrukturierung: DU-Rente auf 620 Euro angepasst, Laufzeit auf 67 verlängert. Beitrag: nahezu unverändert. Schutz: deutlich besser.
Warum Rechtspfleger bei BBP gut aufgehoben sind
Kein Direktvertreter kennt die BVO deines Bundeslandes. Wir schon.
Festgehalt – null Abschlussdruck
Kein Berater bei uns verdient mehr, wenn er dir einen teureren Tarif empfiehlt. Deine Empfehlung folgt ausschließlich deinem Bedarf.
Beihilfeverordnungen aller Länder
Von BW bis Bayern, von NRW bis Sachsen – wir kennen die relevanten Unterschiede und berücksichtigen sie bei der Tarifauswahl.
Persönlich oder online – seit 2014
Beratung in Karlsruhe oder per Videocall. Gleiche Qualität, egal in welchem Bundesland dein Amtsgericht liegt.
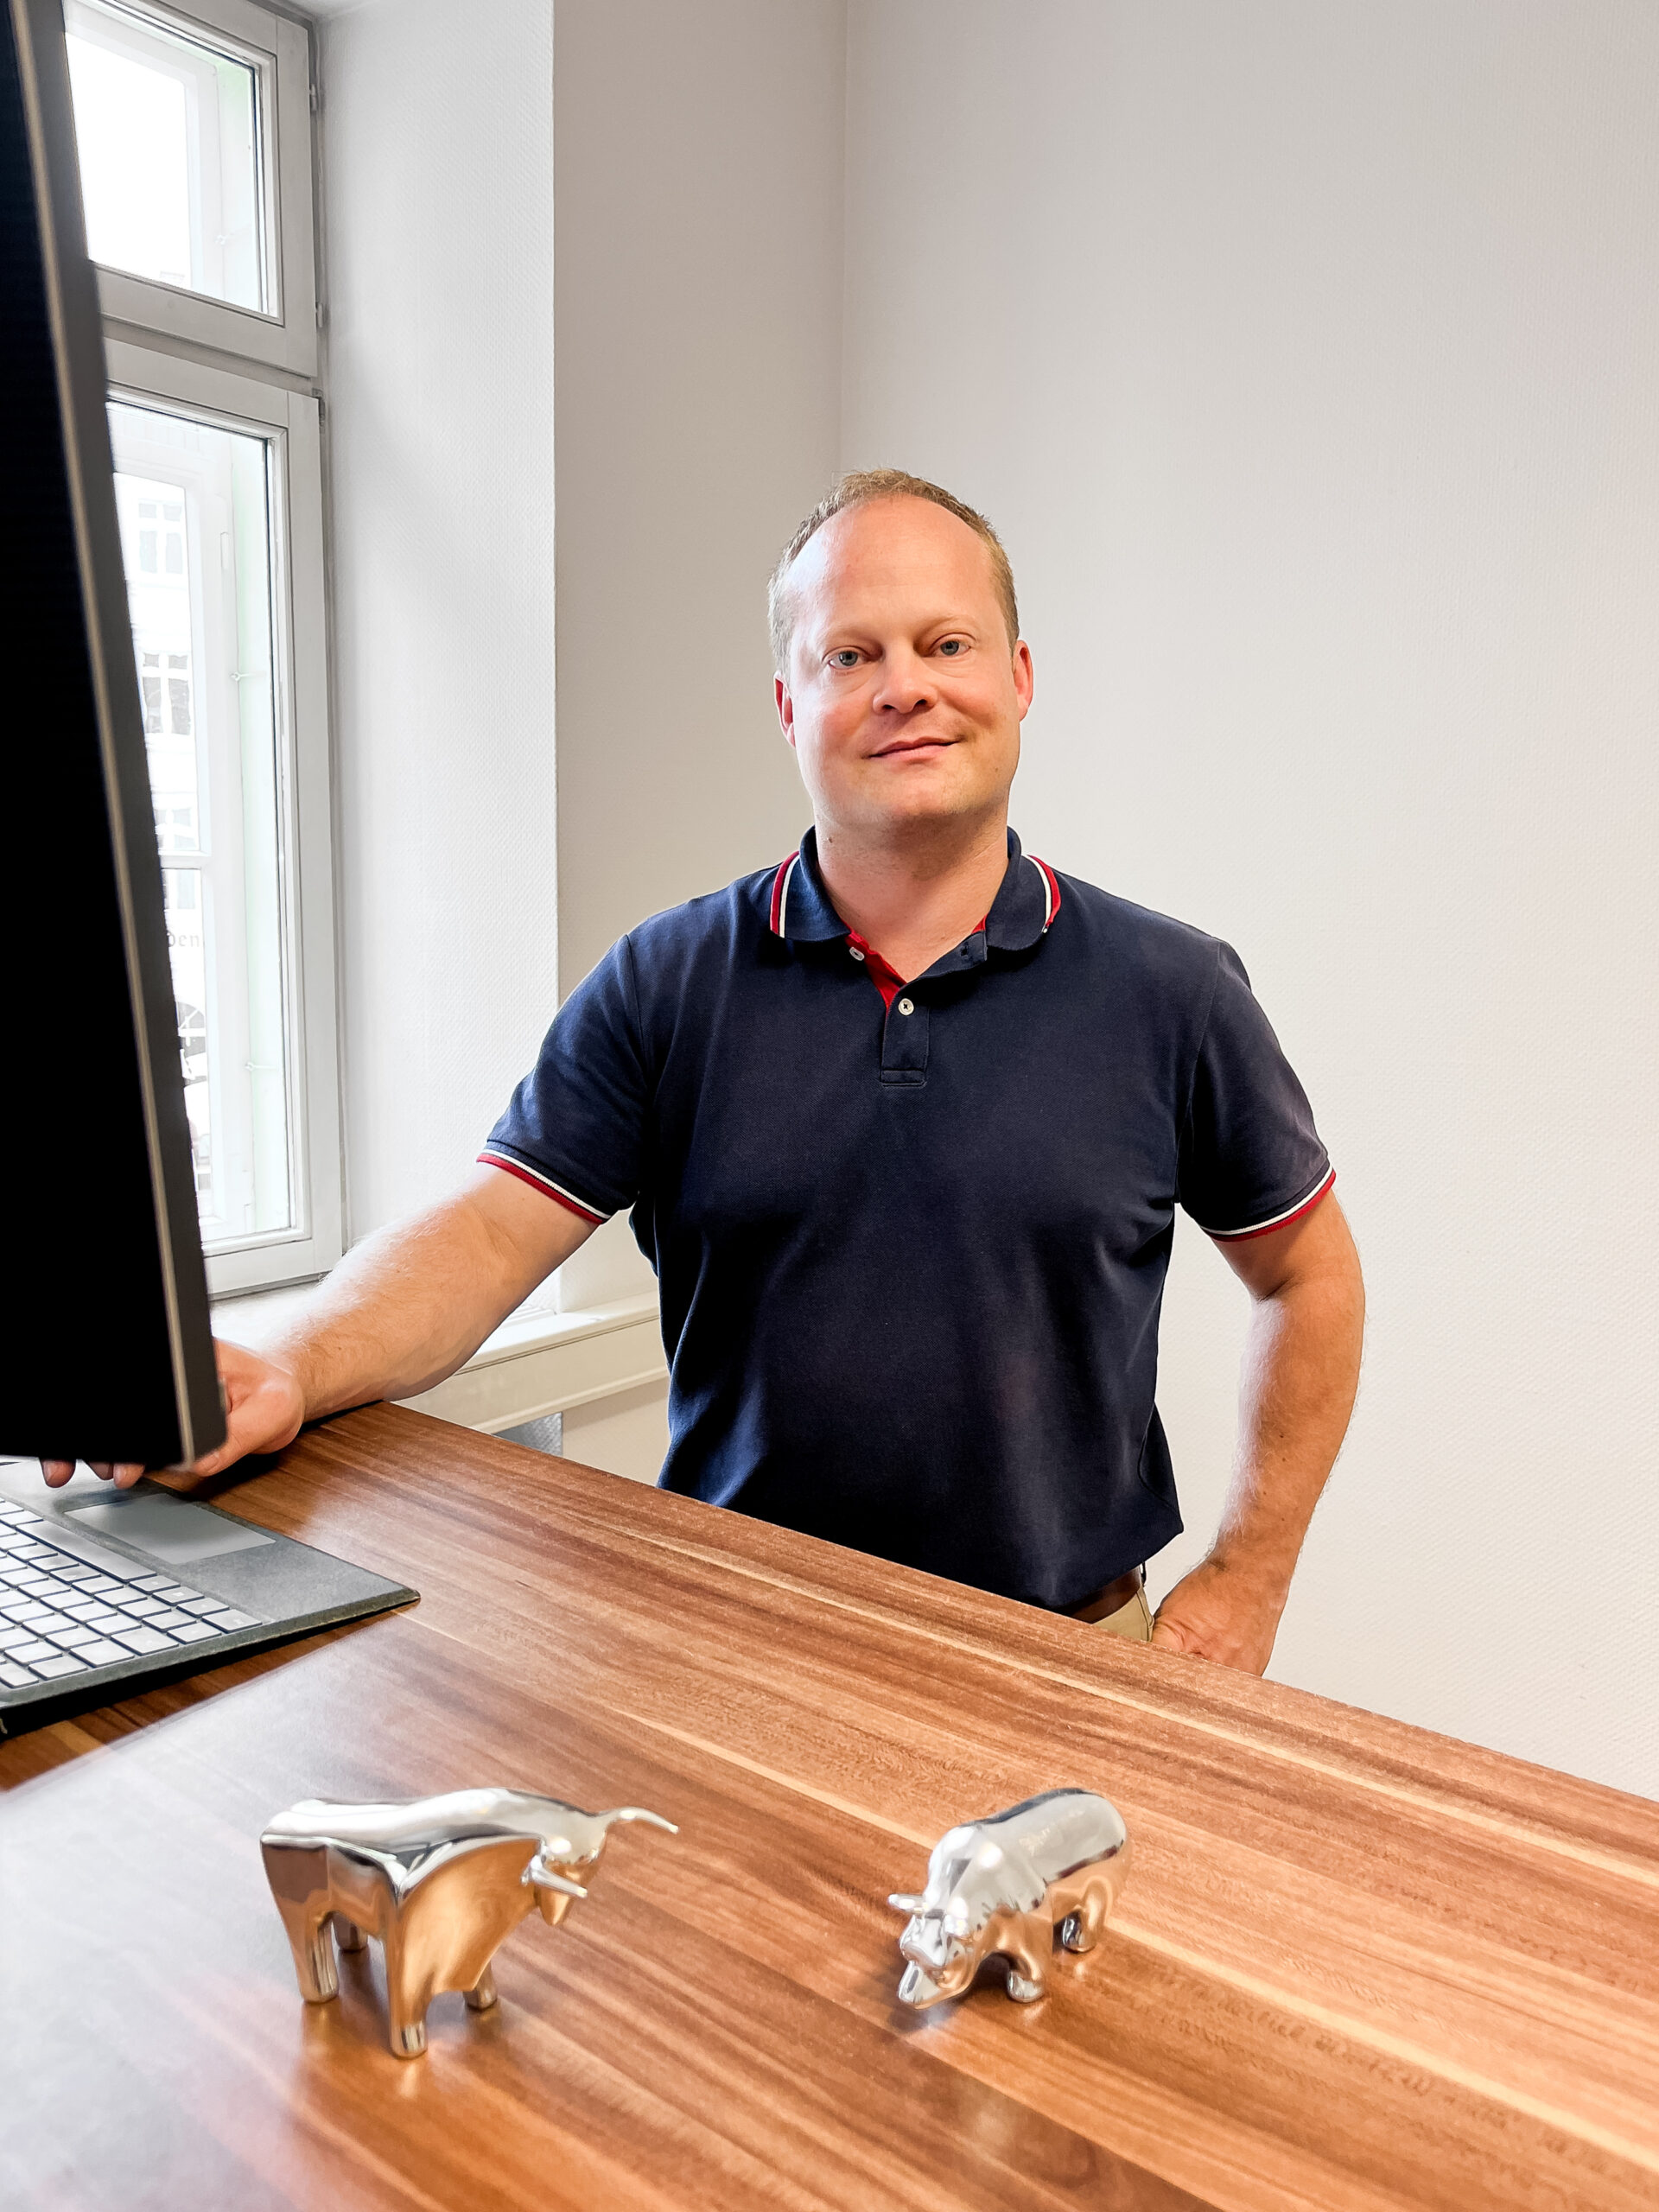
„Alle meine Berater arbeiten auf Festgehalt. Kein persönlicher Provisionsanreiz, kein Abschlussdruck. Du bekommst die Empfehlung, die zu dir passt – nicht die, die uns am meisten bringt. Das ist, was ich unter #besserberaten verstehe."Bernd Krause, Geschäftsführer Beamtenberatung Plus
So läuft deine Beratung ab – 4 Schritte, 0 €
Klar, strukturiert, ohne Verpflichtungen.
Anfrage stellen
Formular ausfüllen oder anrufen – ohne langen Fragebogen, ohne Vordruck.
Termin vereinbaren
Wir melden uns innerhalb 24 Stunden. Persönlich oder per Videocall – du wählst.
Analyse und Vergleich
Wir prüfen deine Beihilfeverordnung und vergleichen passende Tarife für deine Laufbahn.
Empfehlung – du entscheidest
Konkrete Empfehlung mit Begründung. Kein Abschlussdruck, keine Deadline.
Jetzt kostenlose Beratung anfragen
Für Rechtspfleger mit Fragen zu PKV, Beihilfe oder Dienstunfähigkeit – bundesweit per Videocall oder persönlich in Karlsruhe.
Lieber direkt anrufen? 0721 358 369 – Waldstr. 65, 76133 Karlsruhe
Häufige Fragen von Rechtspflegern
Was uns Rechtspfleger am häufigsten fragen.
Weiterführende Themen
Rechtspfleger-Beratung – konkret, kostenlos, ohne Druck
Deine Beihilfeverordnung, dein Bundesland, dein Laufbahnstand. Persönlich in Karlsruhe oder bequem per Videocall – seit 2014.
Kostenlose Beratung anfragen →