

PKV & Dienstunfähigkeit für Gerichtsvollzieher: Dein Vergütungsmodell braucht eine Beratung, die es versteht
Gebühreneinnahmen + Besoldung + Bürokosten – dein Einkommen ist kein normales Beamtengehalt. 95 % aller Versicherungsberater verstehen das nicht. Wir schon – und das seit über 40 Jahren. Wer nur mit der Grundbesoldung rechnet, berät an deiner Realität vorbei.

Warum Standardberatung bei Gerichtsvollziehern versagt
Die meisten Versicherungsberater kennen deinen Beruf nicht wirklich. Und das ist bei Gerichtsvollziehern ein besonders teures Problem.
Dein Einkommen ist kein normales Beamtengehalt
Gebührenanteile, Bürokostenentschädigung und Besoldung – die meisten Berater kennen nur A-Besoldung. Bei der PKV-Kalkulation und DU-Absicherung führt das zu folgenschweren Fehlern, die dich im Ernstfall teuer zu stehen kommen.
Außendienst-Risiko wird systematisch ignoriert
Du bist regelmäßig im Außendienst – oft in belastenden Situationen. Bedrohungen durch aggressive Schuldner, emotionale Extremsituationen, körperliche Auseinandersetzungen: Das DU-Risiko ist real und wird in Standard-Beratungen schlicht nicht eingepreist.
Bürokosten fressen deinen Gewinn
Du betreibst ein eigenes Büro, trägst Personalkosten, Fahrzeugkosten, IT-Kosten. Eine seriöse Finanzplanung muss diese unternehmerische Seite berücksichtigen. Kaum ein Berater hat damit Erfahrung.
DU-Klausel oder BU-Klausel? Ein Unterschied von 200.000 €
Viele Gerichtsvollzieher haben eine BU statt einer echten DU-Versicherung. Das klingt wie ein technisches Detail – kann im Ernstfall aber den kompletten Leistungsanspruch kosten.
PKV für Gerichtsvollzieher: Was wirklich zählt
Dein Einkommen ist komplex. Deine PKV-Beratung darf es nicht sein – sie muss es aber kennen.
Das Gebührenmodell und seine Auswirkungen auf deine PKV
Als Gerichtsvollzieher erhältst du neben der regulären A-Besoldung einen Gebührenanteil aus den Vollstreckungsgebühren. Dieses Vergütungsmodell ist einzigartig im Beamtentum und wird von den meisten Versicherungsberatern schlicht nicht verstanden. Für die PKV-Berechnung ist das jedoch entscheidend: Dein tatsächliches Einkommen liegt je nach Auslastung oft 30 bis 50 Prozent über der reinen Grundbesoldung.
Was das bedeutet: Wer nur mit dem Grundgehalt rechnet, wählt möglicherweise einen Tarif, der zu deiner tatsächlichen Lebenssituation und deinem Versorgungsbedarf nicht passt. Gleichzeitig schwanken die Gebühreneinnahmen – ein gutes Jahr sieht anders aus als ein schwaches. Eine tragfähige Finanzplanung muss diese Volatilität einkalkulieren und dir trotzdem stabile PKV-Beiträge sichern, die du in schlechten Jahren nicht in die Knie zwingen.
Bürokostenentschädigung: Die unternehmerische Seite deines Berufs
Du betreibst ein eigenes Büro mit Personal, Fahrzeug und IT-Infrastruktur. Die Bürokostenentschädigung deckt diese Kosten pauschal ab – in der Realität schwanken die tatsächlichen Ausgaben aber erheblich. Personalkosten steigen, Fahrzeuge müssen erneuert werden, Software kostet laufend Geld. Wer in der Finanzplanung nur die nominale Bürokostenentschädigung ansetzt und nicht fragt, was tatsächlich für den Betrieb draufgeht, berechnet dein verfügbares Nettoeinkommen falsch.
Das klingt buchhalterisch, hat aber direkte Auswirkungen auf die richtige Höhe einer DU-Rente, auf die Frage, wie viel du für die Altersvorsorge abzweigen kannst, und darauf, ob ein teurer PKV-Tarif für dich langfristig tragbar ist oder nicht.
💡 Anonyme Risikovoranfrage – dein Schutz vor bösen Überraschungen
Als Gerichtsvollzieher mit Außendienst-Belastung hast du möglicherweise Vorerkrankungen oder Beschwerden, die bei einer direkten PKV- oder DU-Antragstellung zu Zuschlägen oder Ablehnungen führen können. Wir führen für dich eine anonyme Risikovoranfrage bei mehreren Versicherern durch – ohne deinen Namen, ohne Eintrag ins Versicherungsregister. Erst wenn wir ein konkretes und passendes Angebot haben, stellst du formal den Antrag. Diese Strategie haben wir in über 3.000 Voranfragen perfektioniert.
Beihilfe als Gerichtsvollzieher: 16 verschiedene Regelwerke
Als Landesbeamter fällst du – anders als Bundesbeamte – unter die Beihilfeverordnung deines Bundeslandes. Und die unterscheiden sich erheblich: Beihilfesätze, Eigenbehalte, erstattungsfähige Leistungen, Regelungen zu Heilpraktikern und Zahnersatz variieren von Bundesland zu Bundesland. In Baden-Württemberg gelten andere Regeln als in NRW, Bayern oder Thüringen. Wer dir eine pauschale PKV-Empfehlung ohne Kenntnis deiner Landesbeihilfe gibt, macht einen Grundlagenfehler.
Wir kennen alle 16 Landesbeihilfeverordnungen in der Praxis – nicht nur aus dem Lehrbuch. Das spiegelt sich in konkreten Tarif-Empfehlungen wider, die wirklich zu deinem Bundesland passen.
Wir vergleichen für dich u. a.





Dienstunfähigkeit: Das stille Risiko im Außendienst
Kein Beamtenberuf hat eine so ausgeprägte Kombination aus körperlicher und seelischer Belastung wie der Gerichtsvollzieherdienst. Das macht eine besonders sorgfältige DU-Absicherung unverzichtbar.
Warum Gerichtsvollzieher ein überdurchschnittliches DU-Risiko tragen
Du siehst Menschen in existenziellen Krisen. Räumungen, Pfändungen, Zwangsvollstreckungen – das sind keine abstrakten Rechtsvorgänge, sondern emotionale Ausnahmesituationen für die Betroffenen. Und du mittendrin, oft allein, ohne Rückendeckung. Konflikte eskalieren, Schuldner reagieren aggressiv, manche Situationen werden gefährlich. Über die Jahre summiert sich das zu einer Belastung, die vielen Außenstehenden nicht bewusst ist.
Dazu kommen physische Risiken: Heben und Tragen bei Pfändungen, Wege zu entlegenen Adressen bei jedem Wetter, körperlich anstrengende Außeneinsätze. Das ist kein Bürojob. Und das muss sich in deiner Dienstunfähigkeitsversicherung widerspiegeln – in der Tarifauswahl, in der Höhe der vereinbarten Rente und in der konkreten Klauselformulierung.
⚠️ BU statt DU: Der häufigste und teuerste Fehler
Viele Gerichtsvollzieher haben eine Berufsunfähigkeitsversicherung (BU) statt einer echten Dienstunfähigkeitsversicherung (DU). Der Unterschied ist gravierend: Bei einer Dienstunfähigkeits-Verfügung durch deinen Dienstherrn greift eine BU ohne echte DU-Klausel in vielen Fällen nicht – weil der Versicherer prüfen kann, ob du theoretisch noch irgendeinen anderen Beruf ausüben könntest. Im Ernstfall kann das über 200.000 € Leistungsdifferenz bedeuten. Wir prüfen deine bestehende Police kostenlos auf diesen Punkt.
DU-Klausel vs. BU-Klausel: Was im Leistungsfall zählt
Eine echte Dienstunfähigkeitsklausel leistet, sobald dein Dienstherr dich formal als dienstunfähig erklärt – ohne dass der Versicherer zusätzlich prüfen kann, ob du noch andere Tätigkeiten ausüben könntest. Eine reine BU-Klausel dagegen setzt eine Berufsunfähigkeit von mindestens 50 Prozent voraus und lässt dem Versicherer Spielraum für Verweisung auf andere Berufe. Für Beamte ist die DU-Klausel deshalb klar überlegen.
Noch wichtiger: Enthält deine Klausel auch den Fall der Versetzung in den Wartestand? Wird geleistet, wenn du zwar nicht formal dienstunfähig erklärt wirst, aber trotzdem nicht mehr im aktiven Dienst bist? Diese Details stehen oft im Kleingedruckten – und genau da schauen wir hin.
✅ Rechenbeispiel: Was eine Versorgungslücke bei Gerichtsvollziehern bedeutet
Tatsächliches Nettoeinkommen (Besoldung + Gebühren, abzgl. Bürokosten): ca. 3.200 €. Ruhegehalt bei DU nach 10 Dienstjahren (ohne Gebührenanteil, nur Grundbesoldung): ca. 1.100 €. Monatliche Versorgungslücke: 2.100 €. Auf 25 Jahre: über 630.000 €. Das ist die Dimension, um die es geht – und die Zahl, die deinen DU-Rentenbedarf bestimmt.
DU vs. BU: Die entscheidenden Unterschiede für Gerichtsvollzieher
Warum eine Standard-BU bei Gerichtsvollziehern besonders gefährlich ist – im direkten Vergleich.
| Kriterium | Echte DU-Klausel | Nur BU-Klausel |
|---|---|---|
| Auslöser der Leistung | Dienstherren-Verfügung reicht | Eigene Prüfung des Versicherers |
| Außendienst-Risiken | Voller Schutz | Einzelfallprüfung |
| Verweisung auf anderen Beruf | Keine Verweisung möglich | Abstrakte Verweisung möglich |
| Wartestand berücksichtigt | Ja (bei guter Klausel) | Oft nicht |
| Gebührenausfall einbezogen | Bei korrekter Kalkulation | Meist nur Grundbesoldung |
| Leistungsdifferenz im Ernstfall | Bis zu 200.000 € und mehr | |
Lass uns deine bestehende Police auf DU-Klausel und Gebührenkomponente prüfen.
Kostenlos, unverbindlich, ohne Risiko. In über 70 % der Bestandsanalysen finden wir Optimierungspotenzial.
Jetzt kostenlos anfragen →✓ 0 € ✓ Festgehalt ✓ 45+ Versicherer ✓ Seit 1983
Altersvorsorge und Pensionslücke für Gerichtsvollzieher
Die Pension ist die Grundlage – aber sie berechnet sich ohne deine Gebühren. Was das für deine Lebensplanung bedeutet, musst du jetzt wissen.
Wie die Pension für Gerichtsvollzieher berechnet wird
Als Beamter des mittleren Justizdienstes erhältst du im Ruhestand ein Ruhegehalt, das sich aus deinen anrechnungsfähigen Dienstjahren und deinem letzten Grundgehalt errechnet. Das klingt erst einmal solide. Das Problem: Deine Gebühreneinnahmen fließen nicht in die Pensionsberechnung ein. Wer heute 3.000 Euro netto verdient, davon 800 Euro aus Gebührenanteilen, wird auf eine Pension von vielleicht 1.400 bis 1.600 Euro zurückfallen – dauerhaft.
Diese Lücke ist für Gerichtsvollzieher strukturell größer als für andere Beamte, weil der Gebührenanteil einen überdurchschnittlich hohen Teil des Einkommens ausmacht. Wer das nicht rechtzeitig plant, erlebt im Ruhestand einen Einbruch, der kaum noch aufzuholen ist.
📊 Typische Pensionslücke bei Gerichtsvollziehern (A8/A9, 35 Dienstjahre)
Letztes Nettoeinkommen inkl. Gebühren: ca. 3.000 €. Pension nach 35 Dienstjahren (ca. 65 % des Grundgehalts, ohne Gebühren): ca. 1.400 €. Monatliche Versorgungslücke: ca. 1.600 €. Bei 25 Jahren Ruhestand entspricht das über 480.000 €, die irgendwie überbrückt werden müssen – oder eben nicht.
Welche Altersvorsorge für Gerichtsvollzieher wirklich sinnvoll ist
Die gute Nachricht: Du hast ein überdurchschnittliches Einkommen in aktiven Jahren. Die Frage ist, wie du es klug für den Ruhestand nutzt. Klassische Rentenversicherungen mit garantierten Minizinsen sind für dich nicht die richtige Antwort. Was du brauchst, ist eine flexible, renditeorientierte Lösung – idealerweise eine ETF-Rentenversicherung mit niedrigen Kosten und maximaler Transparenz, oder ein eigenständiges Fondsportfolio, das du in guten Jahren stärker besparst und in schlechten reduzieren kannst.
Und was wir dir nicht empfehlen werden: teure Produkte mit hohen Abschlussprovisionen, die sich in 20 Jahren als Renditekiller herausstellen. Unsere Berater sind auf Festgehalt – was du unterschreibst, hat keinen Einfluss auf ihren Lohn. Das ist der Unterschied zwischen Beratung und Verkauf.
Was du bei uns bekommst
Individuelle Beratung, die dein Vergütungsmodell, deine Beihilfe und deine Lebensplanung wirklich versteht.
Warum Festgehalt der entscheidende Unterschied ist
Gerade für Gerichtsvollzieher, die selbst täglich mit Interessenkonflikten zu tun haben, ist das kein leeres Versprechen.
Brutto = Netto = Festgehalt
Unsere Berater verdienen dasselbe, egal ob sie dir einen teuren oder günstigen Tarif empfehlen. Der einzige echte Interessengleichklang in der Beratung.
Kein Verkaufsziel, kein Abschlussdruck
Kein Monatsziel, kein Provisionsbonus, keine interne Rangliste. Du bekommst eine Empfehlung – keine Verkaufsstrategie.
Wir empfehlen auch mal: kein Abschluss
Wenn dein bestehender Tarif gut ist, sagen wir das. Wenn deine DU-Klausel ausreicht, sagen wir das auch. Diese Ehrlichkeit ist bei uns Standard – und macht den Unterschied zum Vertreter.
Seit 1983 im Markt
Der Fairsicherungsladen berät Beamte seit über 40 Jahren. Nicht als Nebenbeschäftigung, sondern als Kernkompetenz.
So läuft deine Beratung als Gerichtsvollzieher ab
In drei Schritten zu einer Absicherung, die deinen Beruf wirklich versteht. Alles kostenlos.
Vollständige Situationsanalyse
Wir erfassen deine gesamte Einkommenssituation: Besoldung, Gebührenanteile, Bürokosten. Dazu prüfen wir deine bestehenden Verträge auf DU-Klausel, Gebührenkomponente und Beihilfe-Kompatibilität.
Marktvergleich & Voranfrage
Anonyme Risikovoranfrage bei allen relevanten Versicherern. PKV-Tarifvergleich auf Basis deines tatsächlichen Gesamteinkommens. DU-Analyse mit echten Klauselvergleichen – nicht nur Preis.
Empfehlung mit klaren Zahlen
Du bekommst eine Empfehlung mit konkreten Euro-Beträgen und klarer Begründung. Wenn nichts zu ändern ist, sagen wir das. Wenn Optimierung möglich ist, übernehmen wir den Umstellungsprozess.
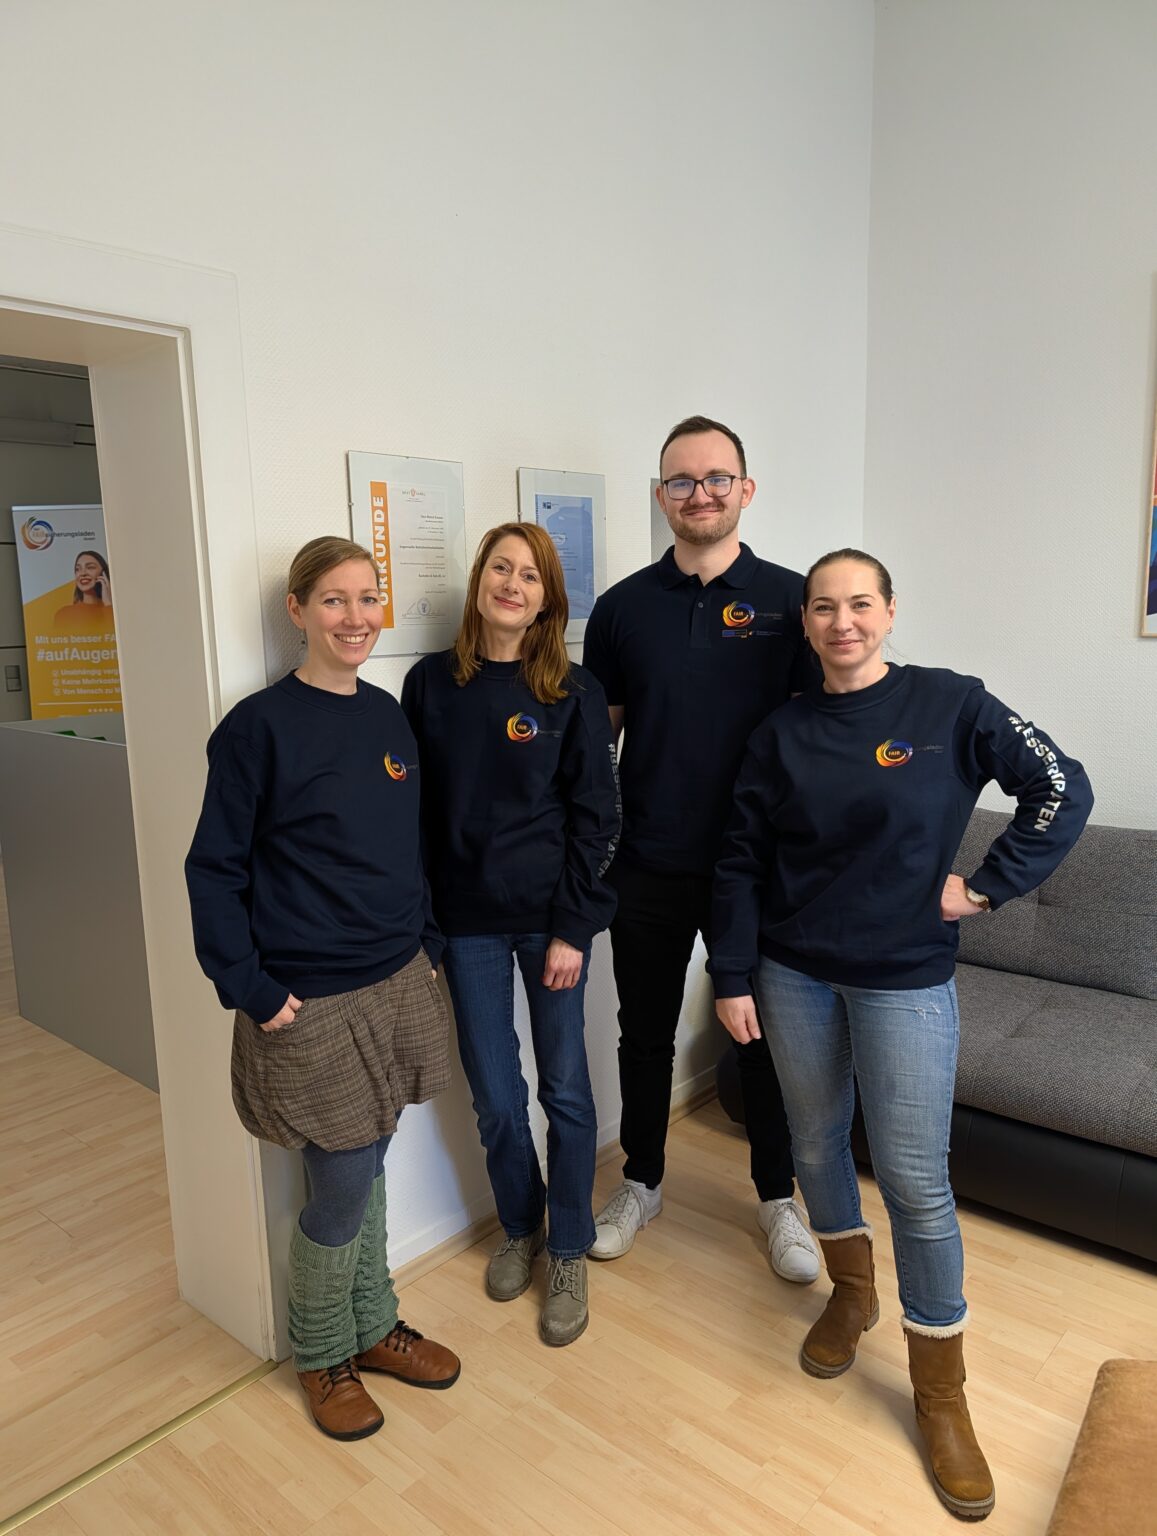
Persönlich in Karlsruhe oder bequem online – seit 2014
Beamtenberatung Plus ist die Beamten-Spezialisierungsmarke des Fairsicherungsladens in Karlsruhe – einem Haus, das seit 1983 Beamte berät. Unser Geschäftsführer Bernd Krause hat das Haus 2018 übernommen und steht persönlich für das, was den Fairsicherungsladen ausmacht: Festgehalt statt Provision, ehrliche Empfehlungen, und die Bereitschaft, auch mal zu sagen: „Dein aktueller Vertrag ist gut – lass ihn so."
Gerichtsvollzieher sind eine Zielgruppe, die wir besonders gut kennen. Das einzigartige Vergütungsmodell aus Gebühren und Besoldung, die Bürokostensituation, das Außendienst-Risiko – das sind keine Exoten-Themen für uns, sondern tägliche Beratungspraxis.
Ob du in Karlsruhe vor Ort beraten werden möchtest oder per Video-Call – du bekommst dieselbe Qualität. Online-Beratung machen wir seit 2014.
Mehr über uns und das Team →Das sagen unsere Kunden
832+ Bewertungen, 4,89/5 Sterne, 100 % Empfehlungsquote auf ProvenExpert.
„Endlich ein Berater, der versteht, dass mein Einkommen nicht nur aus A-Besoldung besteht. Ich spare jetzt über 180 € im Monat bei besseren Leistungen."M. Hoffmann Gerichtsvollzieher, NRW
„Nach 12 Jahren mit der falschen BU hat der Fairsicherungsladen den Fehler sofort erkannt. Ich hatte keine echte DU-Klausel. Ohne diese Beratung wäre ich im Ernstfall leer ausgegangen."S. Weber Obergerichtsvollzieherin, Bayern
„Die Finanzplanung war ein Augenöffner. Ich hatte nie ausgerechnet, wie groß die Pensionslücke durch den Gebührenausfall wirklich ist. Jetzt ist sie konkret beziffert – und wir schließen sie."R. Krüger Gerichtsvollzieher, Baden-Württemberg
 ★ Alle 832+ Bewertungen auf ProvenExpert
Deine kostenlose Beratung anfragen
Schreib uns kurz, was dich bewegt – wir melden uns innerhalb von 24 Stunden. Oder ruf direkt an: 0721 358 369
Häufige Fragen zu Versicherung und Finanzen für Gerichtsvollzieher
Was uns Gerichtsvollzieher am häufigsten fragen – direkt und ehrlich beantwortet.
Weiterführende Ratgeber und Themen
Alles, was du als Gerichtsvollzieher rund um Versicherung, Beihilfe und Altersvorsorge wissen solltest.
Dein Beruf ist besonders. Deine Beratung sollte es auch sein.
30 Minuten, die sich auszahlen. Persönlich in Karlsruhe oder bequem per Video-Call – seit 2014 die gleiche Qualität.