

PKV für Berufsschullehrer –
Beratung, die euren Alltag kennt
Lehrermangel, volle Klassen, Praxis-Unterricht in Werkstatt und Labor – Berufsschullehrer tragen eine Doppelbelastung, die in der Versicherungsberatung selten berücksichtigt wird. Wir kennen sie.

Berufsschullehrer ist nicht gleich Lehrer
Wer an einer beruflichen Schule unterrichtet, kennt eine Belastungskombination, die an allgemeinbildenden Schulen so nicht vorkommt: Theorie-Unterricht, Werkstatt, Labor, überbetriebliche Ausbildung – und das mit Klassen, in denen die Altersunterschiede 15 Jahre betragen können. Das hat Folgen für Gesundheit und Absicherung.
🔧 Körperliche Belastung im Praxis-Unterricht
Kfz-Technik, Metallbau, Elektrotechnik, Pflege, Holzverarbeitung – Berufsschullehrer in handwerklich-technischen Fächern stehen, bücken, heben und demonstrieren. Die körperliche Belastung ist deutlich höher als bei reinen Theorielehrern. Das schlägt sich auf das DU-Risikoprofil nieder.
🎓 Akademische Laufbahn – mit Fachpraxis
Viele Berufsschullehrer haben vor dem Studium eine Berufsausbildung absolviert oder mehrere Jahre in der Praxis gearbeitet. Das macht sie zu Experten mit doppelter Qualifikation – aber auch zu Beamten, deren Laufbahn nicht immer pauschal mit der eines Gymnasiallehrers verglichen werden kann.
📊 Stimmbelastung und Lärm
In Werkstätten und Labors herrscht oft erheblicher Lärmpegel. Berufsschullehrer sprechen viel, laut und gegen Umgebungsgeräusche an. Stimmprobleme sind im Lehrberuf allgemein häufig – im Berufsschulbereich wegen der Lärmexposition noch relevanter. Wer das bei der PKV-Wahl übersieht, merkt es spätestens beim HNO-Arzt.
🏛️ Landesbeamte – Bundesland entscheidet
Alle Berufsschullehrer in Deutschland sind Landesbeamte. Ihre Beihilfe richtet sich nach der jeweiligen Landesbeihilfeverordnung – Bayern hat andere Regeln als NRW, BW hat die Kostendämpfungspauschale, Sachsen wieder andere Erstattungslogiken. Pauschale PKV-Empfehlungen greifen hier regelmäßig daneben.
Berufsschullehrer Stefan, 34 Jahre, A13, Kfz-Technik, BW
Stefan unterrichtete seit sechs Jahren an einer gewerblichen Berufsschule in Baden-Württemberg – Kfz-Technik, täglich mehrere Stunden in der Lehrwerkstatt. Seine PKV hatte er beim Ref-Start auf Empfehlung eines Kommilitonen abgeschlossen, der an einem Gymnasium unterrichtete. Gleicher Tarif, anderes Berufsleben.
In der BBP-Beratung wurde schnell klar: Der Tarif passte weder zur badenwürttembergischen Beihilfeverordnung mit Kostendämpfungspauschale, noch berücksichtigte er die erhöhte Orthopädie-Nutzung, die Stefan durch die körperliche Arbeit in der Werkstatt hatte. Tarifwechsel, konkrete Anpassung an BVO BW, Physiotherapie besser abgedeckt – monatliche Ersparnis von 42 Euro, bessere Leistung.
Dienstunfähigkeit bei Lehrern – keine Ausnahme
Lehrer gehören zu den Berufsgruppen mit den höchsten Dienstunfähigkeitsquoten im Beamtentum. Im Berufsschulbereich kommen spezifische körperliche Belastungen hinzu.
⚠️ DU-Laufzeit bis 63 – zu kurz
Viele Berufsschullehrer haben Policen mit Laufzeit bis 60 oder 63. Die Regelpensionsgrenze liegt für Landesbeamte in den meisten Bundesländern bei 67. Wer mit 55 dienstunfähig wird und eine Police bis 63 hat, überbrückt vier Jahre ohne private Absicherung.
✅ Laufzeit bis 67 – der richtige Ansatz
Die DU-Versicherung muss bis zur Regelpensionsgrenze laufen. Für die meisten Berufsschullehrer bedeutet das: bis 67. Nur dann ist die gesamte Zeitspanne abgesichert – auch wenn die Dienstunfähigkeit spät eintritt.
Berufsschullehrerin Nina, 55 Jahre, A13, Pflege, Bayern – Lücke trotz Police
Nina unterrichtete seit 22 Jahren an einer Pflegeschule in Bayern. Mit 55 wurde sie aufgrund einer Wirbelsäulenerkrankung – verursacht durch jahrelanges Demonstrieren von Lagerungsmaßnahmen im Unterricht – für dauerhaft dienstunfähig erklärt. Ihre DU-Police lief bis 63.
Sie erhielt acht Jahre lang die DU-Rente. Dann: vier Jahre bis zur Regelpension nur mit dem Ruhegehalt des Freistaats Bayern – nach Abzug von PKV und Einkommensteuer rund 1.580 Euro netto monatlich. Geplant hatte Nina mit 1.900 Euro. Die Differenz von 320 Euro monatlich, multipliziert auf vier Jahre, hätte mit einer Laufzeit bis 67 vollständig abgesichert sein können.
Was in der Beratung für Berufsschullehrer schiefläuft
Die häufigsten Fehler sind keine Einzelfälle – sie folgen einem Muster.
❌ Tarif wie für allgemeinbildende Lehrer
Gymnasial- und Berufsschullehrer werden oft mit dem gleichen Tarif beraten. Das ignoriert das spezifische Belastungsprofil des Berufsschulbereichs – körperliche Arbeit, Lärm, Stimmbelastung – und führt zu Lücken bei genau den Leistungen, die Berufsschullehrer am häufigsten brauchen.
❌ Landesbeihilfe nicht geprüft
Von BW bis Bayern, von NRW bis Sachsen – die Unterschiede in den Landesbeihilfeverordnungen sind erheblich. Ein Tarif, der in einem Bundesland zur Vollabsicherung führt, kann im anderen eine Lücke hinterlassen. Das setzt voraus, dass der Berater die konkrete Verordnung kennt.
❌ DU-Laufzeit zu kurz
Policen mit Laufzeit bis 60 oder 63 sind für Berufsschullehrer mit Pensionsgrenze 67 nicht ausreichend. Die Lücke kann bei früher Dienstunfähigkeit mehrere zehntausend Euro betragen – und wurde beim Abschluss oft nicht einmal erwähnt.
❌ DU-Rente ohne Nettoberechnung
Die DU-Rente wird oft am Bruttodifferenz ausgerichtet statt am tatsächlichen Nettobedarf nach PKV und Steuer. Das führt zu Unter- oder Überversicherung – in beiden Fällen ist das Geld nicht optimal eingesetzt.
Deine Absicherung unter der Lupe
Ob du gerade ins Referendariat eintrittst oder schon seit Jahren unterrichtest – ein konkreter Check deckt auf, was dein Schutz tatsächlich kann. Kostenlos, ohne Druck.
Jetzt kostenlosen Check anfragen →Beihilfe für Berufsschullehrer – das Bundesland entscheidet
Als Landesbeamter gilt deine Landesbeihilfeverordnung. Die Grundsystematik ähnelt sich – die Besonderheiten variieren erheblich.
| Familiensituation | Beihilfesatz (typisch) | PKV-Eigenanteil | Auswirkung |
|---|---|---|---|
| Ledig, keine Kinder | 50 % | 50 % | Höchster PKV-Beitrag – früher Einstieg schützt |
| Verheiratet / mind. 2 Kinder | 70 % | 30 % | Beitrag sinkt deutlich – oft 100–150 € weniger |
| Im Ruhestand / Pension | 70 % | 30 % | Pensionärstarif meist günstiger als Aktivtarif |
| Kinder (beihilfeberechtigt) | 80 % | 20 % | Sehr günstiger Ergänzungstarif für Kinder |
Warum Berufsschullehrer bei BBP gut aufgehoben sind
Kein Direktvertreter kennt die BVO deines Bundeslands und dein Berufsprofil. Wir schon.
Festgehalt – null Abschlussdruck
Kein Berater bei uns verdient mehr, wenn er dir einen teureren Tarif empfiehlt. Du bekommst, was zu dir passt.
Alle Landesbeihilfeverordnungen
BW, Bayern, NRW, Sachsen – wir kennen die Unterschiede und berücksichtigen sie bei der Tarifauswahl.
Persönlich oder online – seit 2014
Beratung in Karlsruhe oder per Videocall. Gleiche Qualität, egal in welchem Bundesland deine Schule liegt.
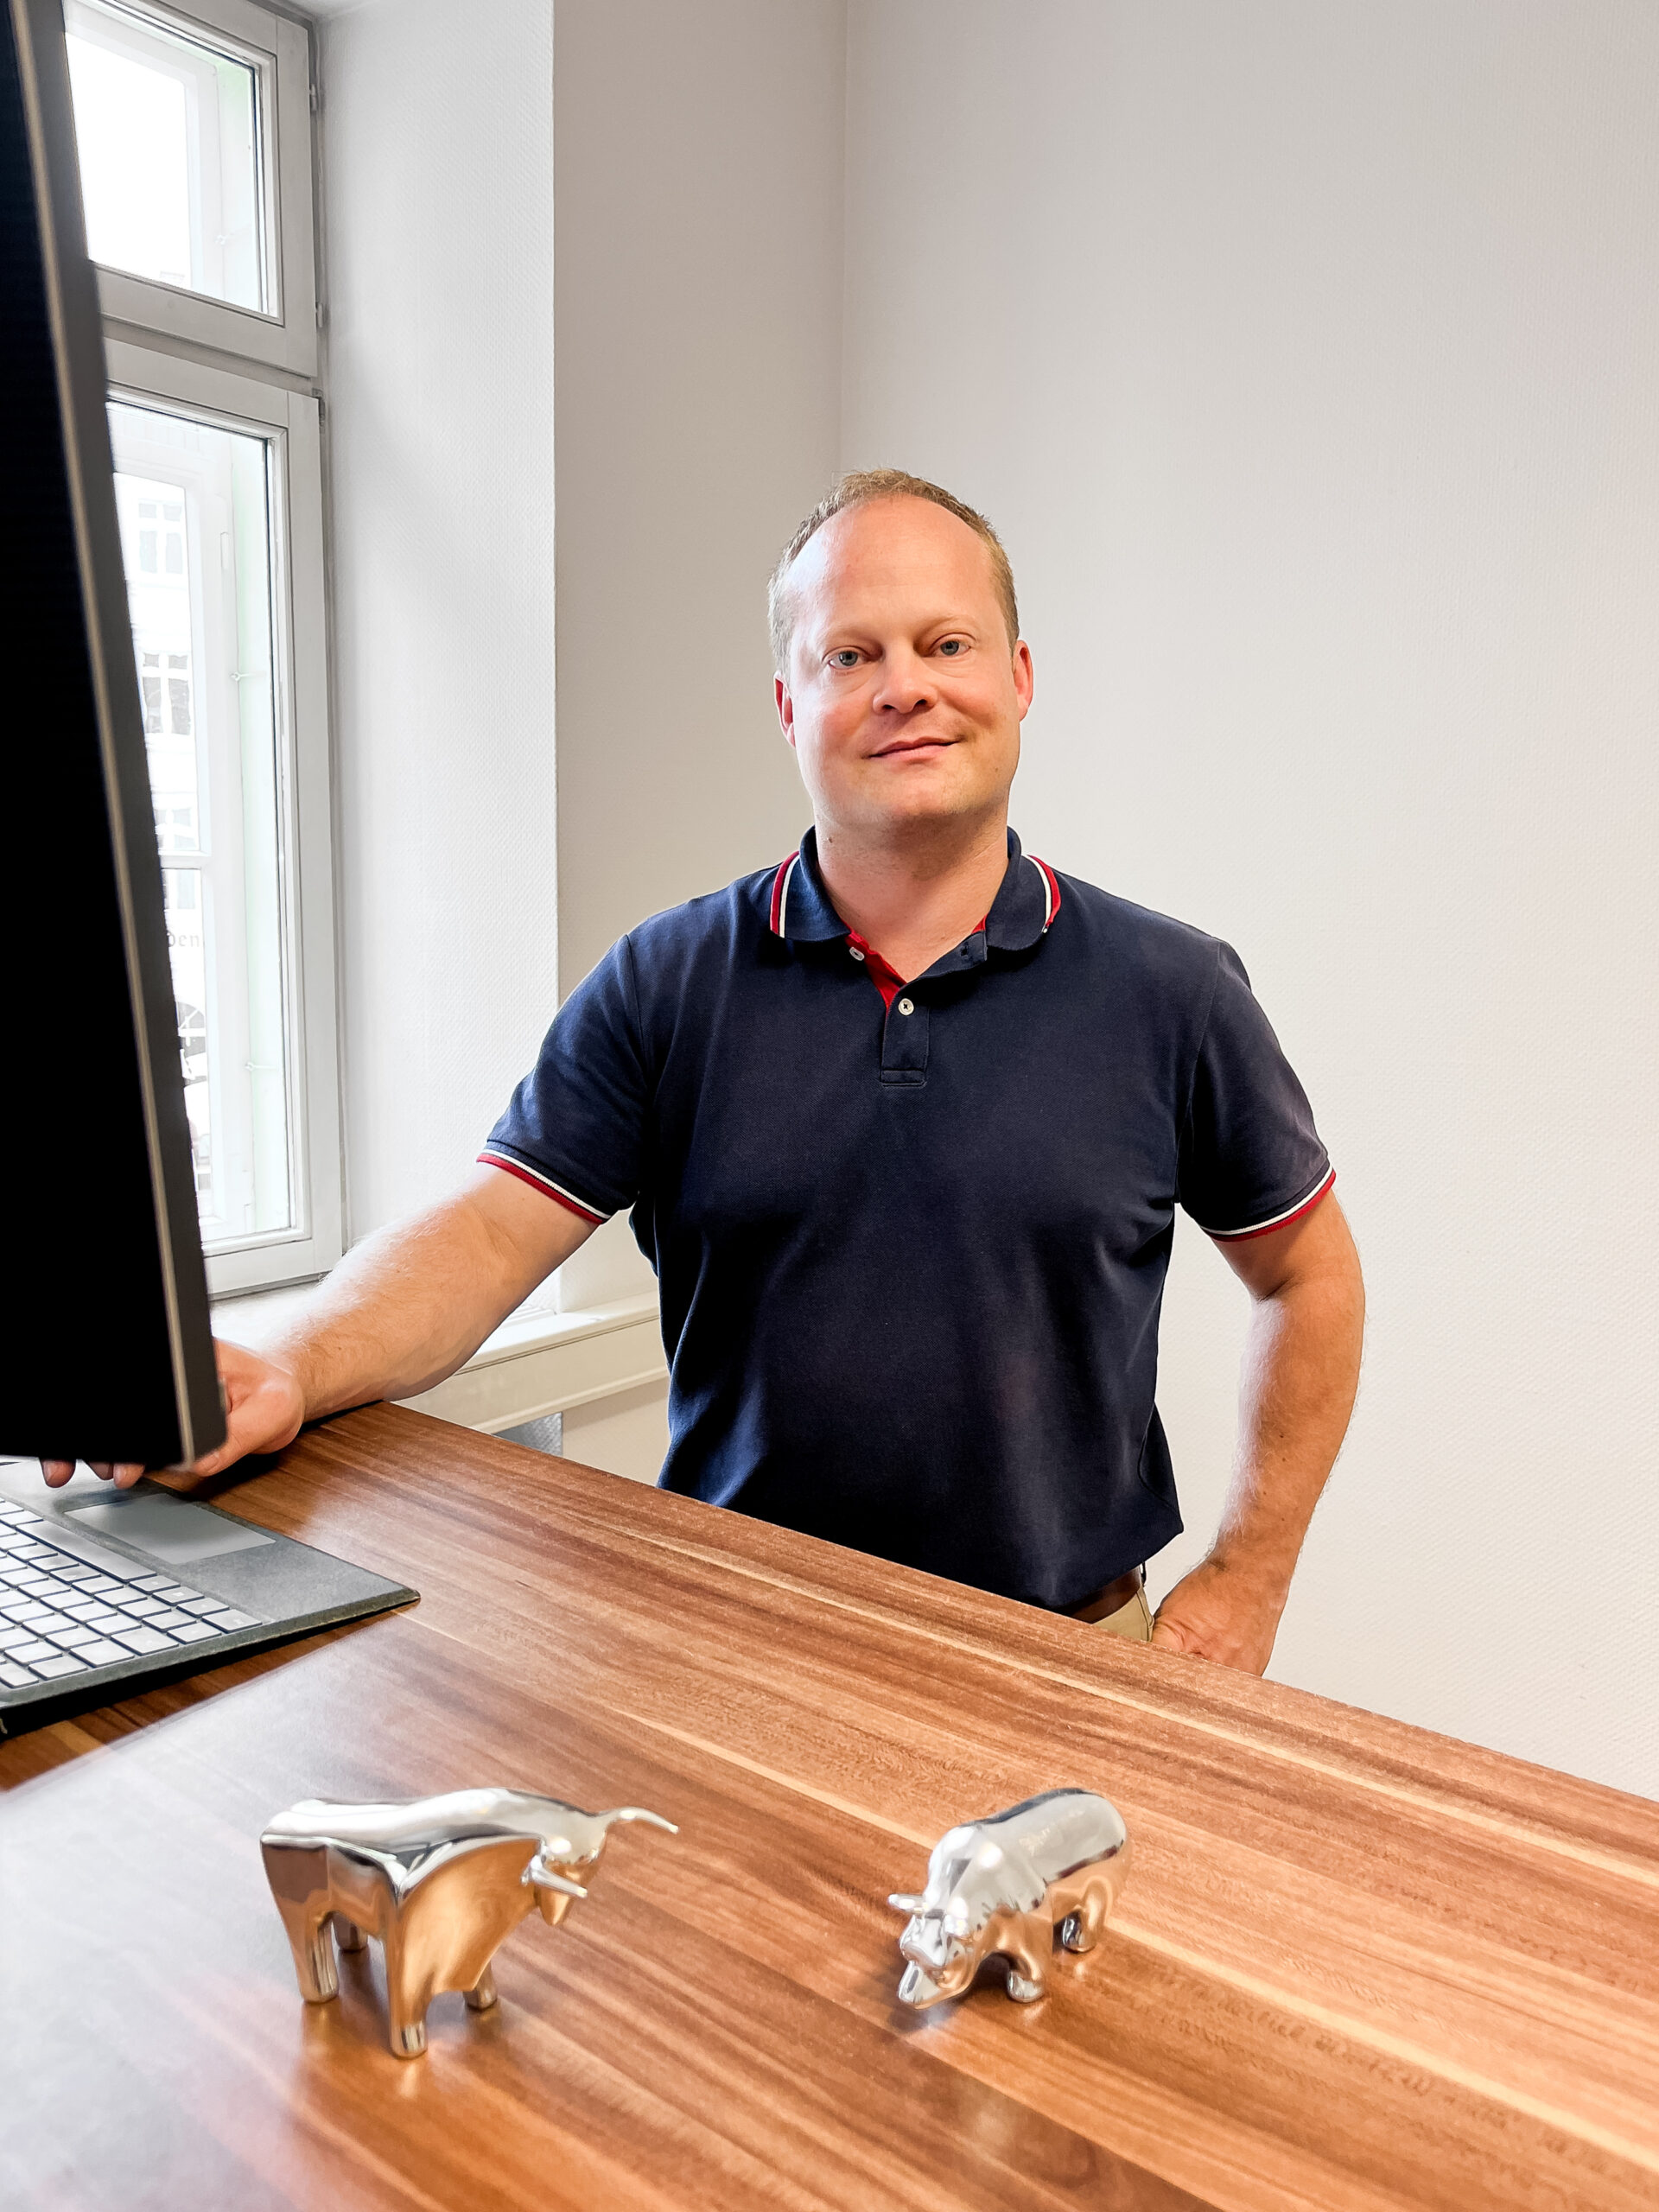
„Alle meine Berater arbeiten auf Festgehalt. Kein persönlicher Provisionsanreiz, kein Abschlussdruck. Du bekommst die Empfehlung, die zu dir passt – nicht die, die uns am meisten bringt. Das ist, was ich unter #besserberaten verstehe."Bernd Krause, Geschäftsführer Beamtenberatung Plus
So läuft deine Beratung ab – 4 Schritte, 0 €
Klar, strukturiert, ohne Verpflichtungen.
Anfrage stellen
Formular ausfüllen oder anrufen – ohne langen Fragebogen, ohne Vordruck.
Termin vereinbaren
Wir melden uns innerhalb 24 Stunden. Persönlich oder per Videocall.
Analyse und Vergleich
Wir prüfen deine Beihilfeverordnung und vergleichen passende Tarife für dein Berufsprofil.
Empfehlung – du entscheidest
Konkrete Empfehlung mit Begründung. Kein Abschlussdruck, keine Deadline.
Jetzt kostenlose Beratung anfragen
Für Berufsschullehrer mit Fragen zu PKV, Beihilfe oder Dienstunfähigkeit – bundesweit per Videocall oder persönlich in Karlsruhe.
Lieber direkt anrufen? 0721 358 369 – Waldstr. 65, 76133 Karlsruhe
Häufige Fragen von Berufsschullehrern
Was uns Berufsschullehrer am häufigsten fragen.
Weiterführende Themen
Berufsschullehrer-Beratung – konkret, kostenlos, ohne Druck
Dein Bundesland, dein Fach, dein Berufsprofil. Persönlich in Karlsruhe oder bequem per Videocall – seit 2014.
Kostenlose Beratung anfragen →