

Polizei Rheinland-Pfalz: Beihilfe + PKV richtig kombinieren – worauf es ab dem ersten Diensttag ankommt
Achtung, hier ticken die Uhren anders als nebenan: In Rheinland-Pfalz gibt es für die Polizei keine durchgängige freie Heilfürsorge. Du bist vom ersten Tag an in der Beihilfe – und brauchst deshalb sofort eine private Krankenversicherung. Wir zeigen dir, wie du das von Anfang an richtig aufstellst.
✓ Berater auf Festgehalt ✓ Beamten-Spezialist seit 1983 ✓ unverbindlich
Bekannt aus

Wenn du dich mit Polizeikolleginnen und -kollegen aus Bayern, Baden-Württemberg oder NRW unterhältst, wirst du schnell merken: Die reden ständig von „freier Heilfürsorge". Und du denkst vielleicht: Hab ich das auch? Die ehrliche Antwort lautet nein – jedenfalls nicht so, wie du es vermutest.
In Rheinland-Pfalz sind Polizistinnen und Polizisten vom Karrierestart bis zur Pension in der Beihilfe. Das heißt: Das Land übernimmt über die Beihilfe einen Teil deiner Krankheitskosten, in der Regel 50 Prozent. Den Rest musst du selbst absichern – über eine private Krankenversicherung. Diese PKV brauchst du nicht erst irgendwann, sondern bereits als Anwärter, ab dem ersten Diensttag.
Das ist kein Nachteil, im Gegenteil: Als Beihilfeberechtigter bist du Privatpatient und kannst dir – richtig gemacht – einen besseren Schutz sichern als in der gesetzlichen Krankenversicherung. Aber du musst aktiv werden. Niemand nimmt dir das ab, und die Polizei hilft dir bei der Auswahl nicht. Genau dafür sind wir da.
Beihilfe + PKV in Rheinland-Pfalz – so funktioniert dein Schutz
Die Beihilfe ist die Beteiligung deines Dienstherrn an deinen Krankheitskosten. Man kann sie sich vereinfacht wie eine gehobene gesetzliche Absicherung vorstellen, die aber nur einen Teil der Kosten trägt. Den fehlenden Anteil deckst du über eine beihilfekonforme private Krankenversicherung ab.
Beihilfekonforme PKV
Sie füllt genau die Lücke, die die Beihilfe lässt – in der Regel die übrigen 50 %. Als Anwärter sind die Beiträge dafür besonders niedrig.
Pflegepflichtversicherung
Wie die Krankenversicherung ist auch die private Pflegepflichtversicherung gesetzlich verpflichtend. Sie gehört von Anfang an dazu.
Die richtige Reihenfolge ab Tag 1
Anders als in den Heilfürsorge-Ländern reicht bei dir keine kleine „5-Prozent-Anwartschaft". Du brauchst echten Schutz ab dem ersten Tag. So gehst du vor:
Beihilfekonforme PKV auswählen
Wir vergleichen die passenden Tarife, die zu deinem Beihilfesatz und deiner Laufbahn passen – nicht nur die zwei bekanntesten.
Pflegepflichtversicherung abschließen
Gesetzlich verpflichtend, gehört direkt mit dazu. Den Nachweis brauchst du beim Dienstantritt.
Dienstunfähigkeit absichern
Als Beamter auf Widerruf hast du sonst keinen Schutz. Die Höhe der DU-Rente sollte zu deinem Karriereverlauf passen.
Bei Bereitschaftspolizei: Anwartschaft umwandeln
Gehst du in die Bereitschaftspolizei, hast du dort Anspruch auf Heilfürsorge. Für diese Zeit wird deine PKV in eine ruhende Anwartschaft umgewandelt – und danach wieder aktiviert. So zahlst du nicht doppelt und verlierst trotzdem nichts.
DBV und Signal Iduna – die üblichen Verdächtigen. Aber der Markt hat sich weiterentwickelt.
Wenn du dich bei der rheinland-pfälzischen Polizei umhörst, fallen immer dieselben zwei Namen: DBV und Signal Iduna. Das hat einen Grund – und der liegt über zwanzig Jahre zurück. Beide haben damals Vereinbarungen mit den Polizeigewerkschaften getroffen, und seitdem gelten sie als gesetzt. Das ist kein Zufall und auch nichts Schlechtes. Es ist nur eben nicht mehr der ganze Markt.
Seitdem hat sich einiges getan. Andere Versicherer haben aufgeholt, in einzelnen Punkten sogar überholt. Und für dich als Polizeibeamten zählen genau die Punkte, die im Dienst real werden können:
DBV: Einschränkungen bei Hilfsmitteln
Im Bereich der Hilfsmittel ist der Tarif in Teilen begrenzter, als viele erwarten – ein Punkt, der im Ernstfall spürbar werden kann.
Signal Iduna: Einschränkungen bei Psychotherapie
Gerade im Polizeidienst, wo seelisch belastende Einsätze (Stichwort PTBS) zum Beruf gehören, ist die Absicherung von Psychotherapie ein Thema, das man nicht unter den Tisch fallen lassen sollte.
Deshalb bieten wir dir den ehrlichen Vergleich an: Wir schauen uns gemeinsam an, welcher Versicherer für deine Situation und deine Laufbahn am besten passt – über die beiden Klassiker hinaus.
Regelfall vs. Ausnahme – dein Krankenversicherungsstatus in RLP
| Punkt | Regelfall (Beihilfe + PKV) | Ausnahme: Bereitschaftspolizei |
|---|---|---|
| Absicherung | Beihilfe (ca. 50 %) + private Restkostenversicherung | freie Heilfürsorge während dieser Zeit |
| Brauchst du eine PKV? | ja, ab Tag 1 | PKV ruht als Anwartschaft |
| Pflegepflichtversicherung | gesetzlich verpflichtend, aktiv | gesetzlich verpflichtend, aktiv |
| Nach der Phase | bleibt bestehen, bis zur Pension | Anwartschaft wird reaktiviert → zurück in die Beihilfe-PKV |
| Dienstunfähigkeit (auf Widerruf) | kein Schutz vom Dienstherrn – privat absichern | |
Beihilfesätze und Regelungen können sich ändern – wir prüfen vor jeder Empfehlung den aktuellen Stand für Rheinland-Pfalz.
Warum unsere Beratung anders ist: Festgehalt statt Provision
Der entscheidende Unterschied zum Vertreter, der an deiner Hochschule oder Dienststelle vorbeischaut: Unsere Berater arbeiten auf Festgehalt. Als Unternehmen erhalten wir zwar Courtagen vom Versicherer – aber kein einzelner Berater verdient mehr, weil er dir Tarif A statt Tarif B empfiehlt. Es gibt keinen persönlichen Provisionsanreiz, keinen Abschlussdruck, keinen Interessenkonflikt.
Beamten-Spezialist seit über 40 Jahren
Versicherer im Vergleich – nicht nur einer
beratene Beamte, viele aus dem Vollzugsdienst
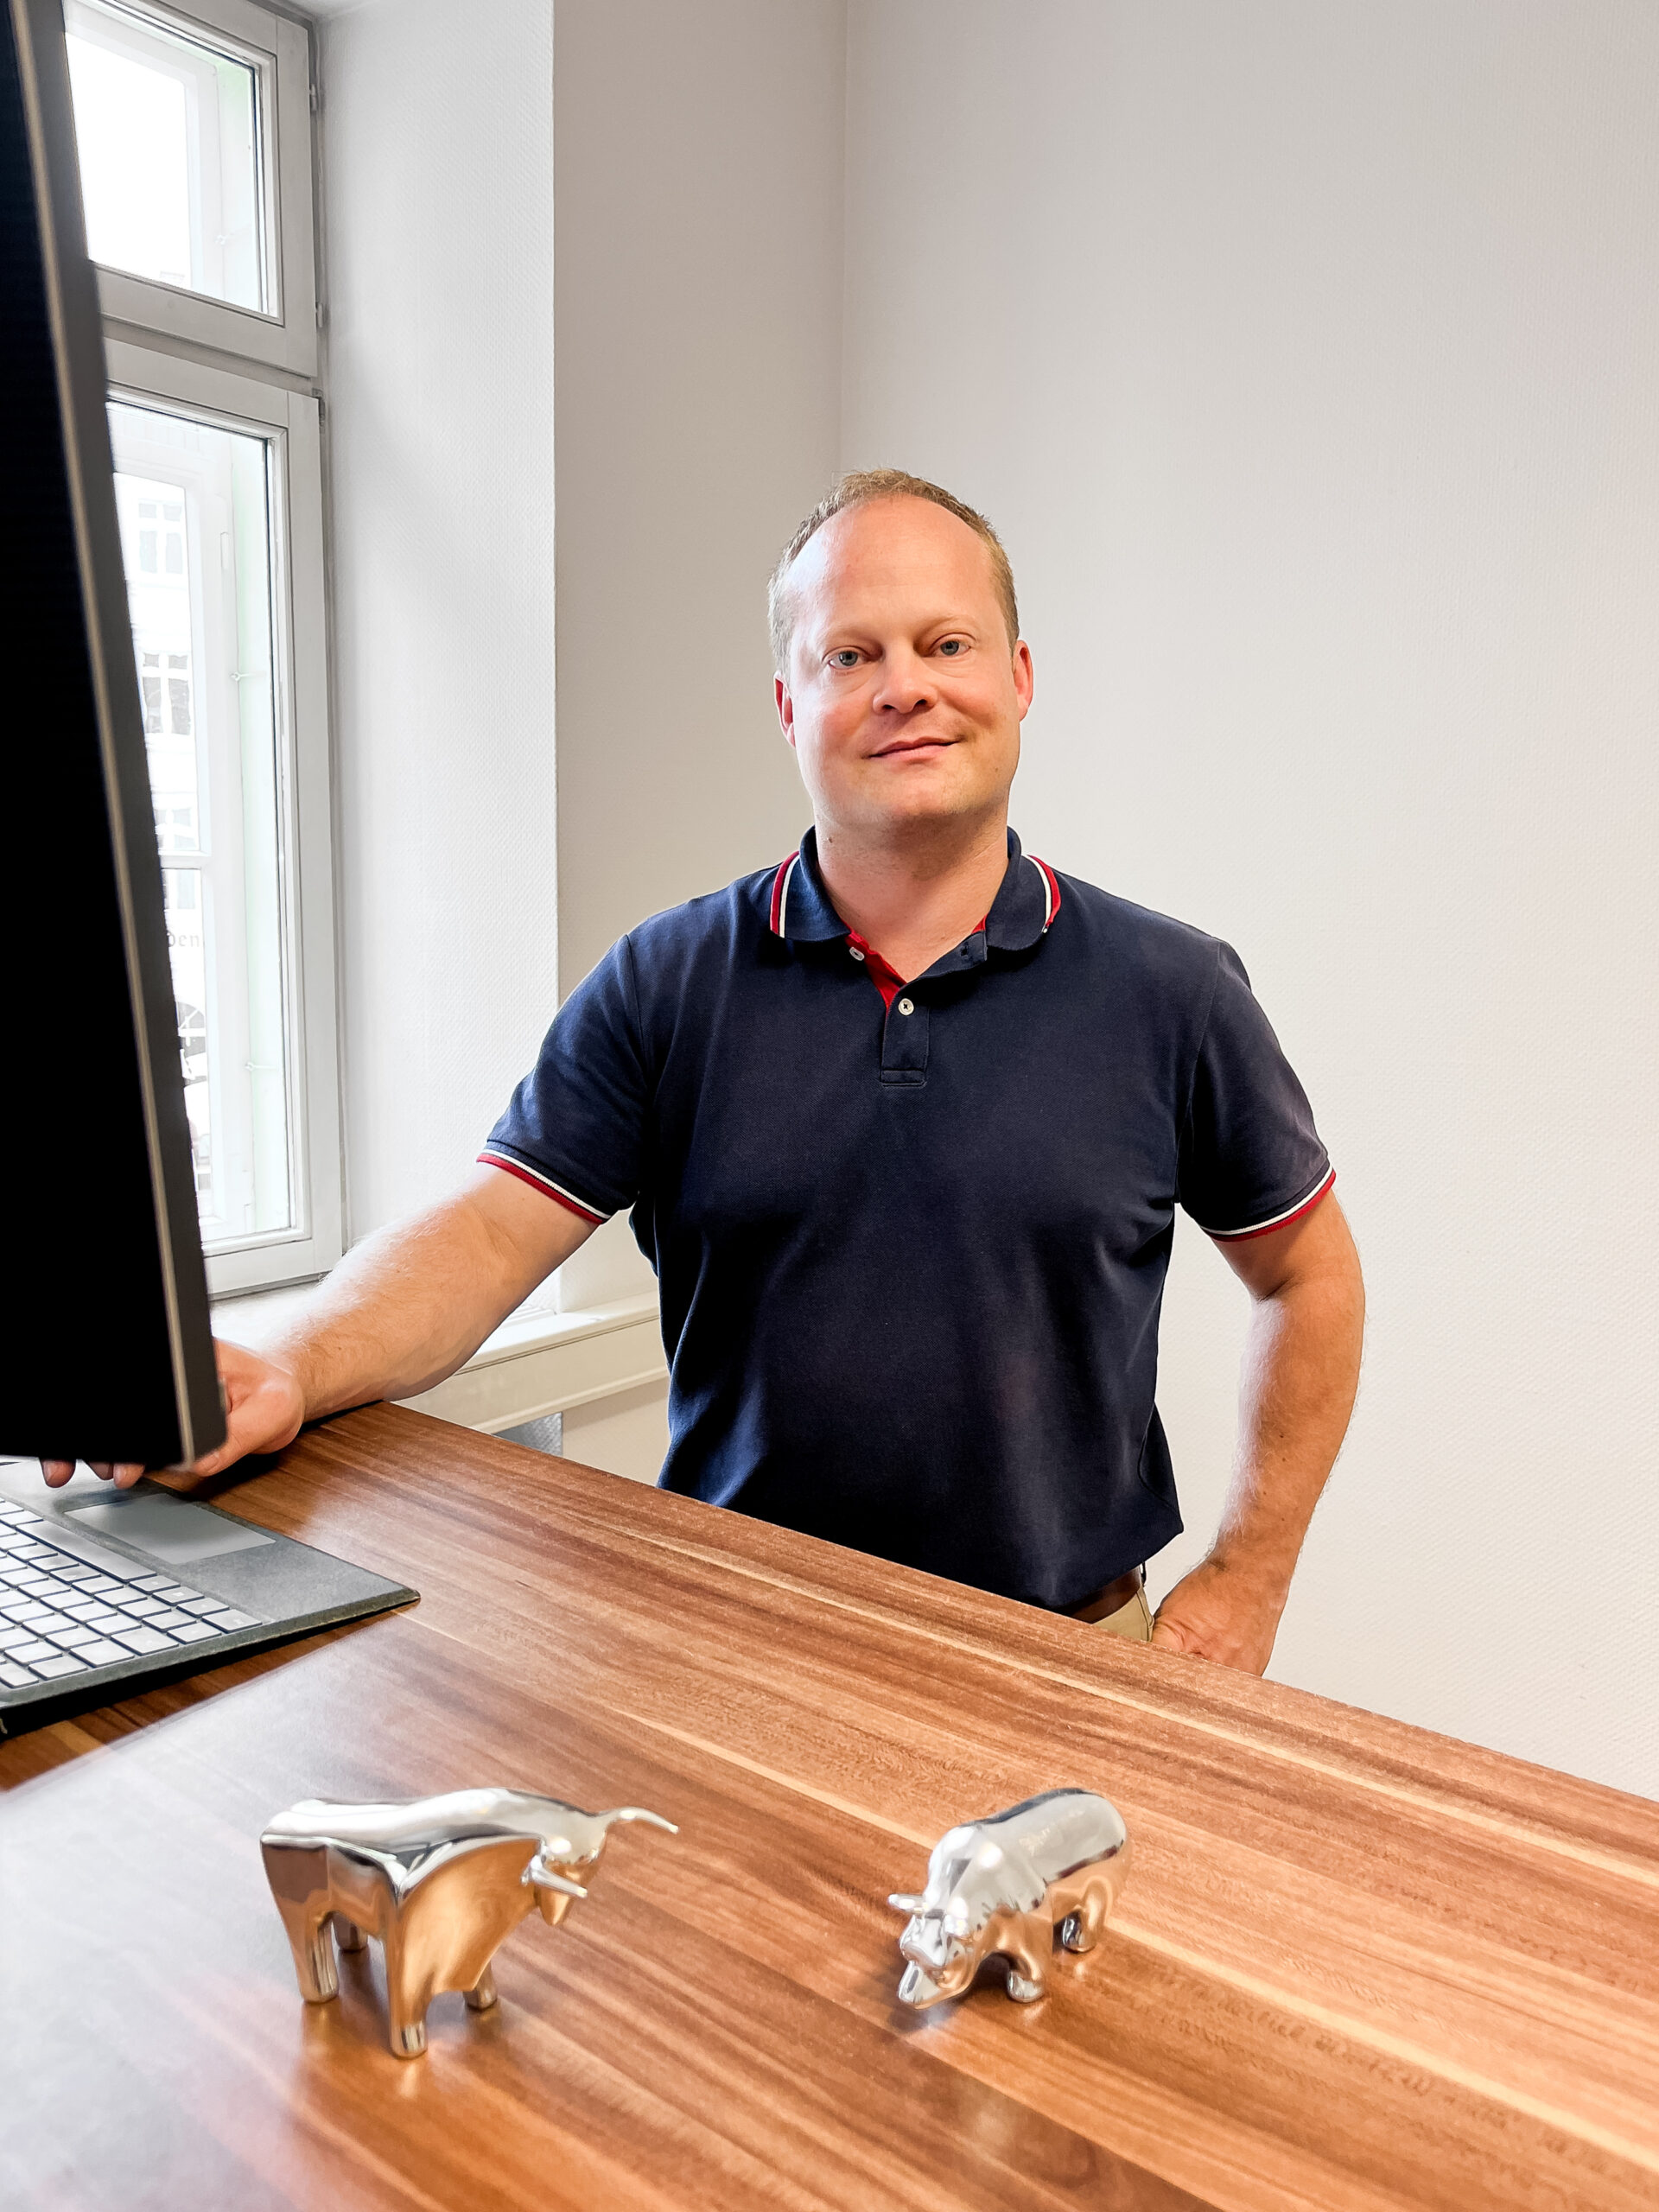
Bernd Krause, Geschäftsführer von Beamtenberatung Plus, hat den Fairsicherungsladen 2018 von seinem Vater übernommen und kennt die Branche seit seiner Kindheit. Sein Anspruch: ehrliche Beratung, die Beamten dient, nicht dem Provisionskonto. „Diese Ehrlichkeit ist #besserberaten." Mehr über uns erfährst du auf der Über-uns-Seite.
So läuft deine Beratung ab
Unverbindlich melden
Du schreibst uns über das Formular oder rufst an. Wir vereinbaren einen Termin – persönlich in Karlsruhe oder bequem online, ganz wie es dir passt.
Deine Situation verstehen
Wir klären, wo du stehst: Laufbahn, Gesundheitszustand, Familiensituation, Pläne. Erst danach reden wir über Lösungen.
Vergleich & Empfehlung
Wir vergleichen die passenden Versicherer für dich – inklusive DBV und Signal, aber eben nicht nur. Du bekommst eine klare, nachvollziehbare Empfehlung.
Umsetzung & Betreuung
Wir setzen alles sauber um – und bleiben dein Ansprechpartner, auch nach dem Abschluss.
Das sagen Polizeibeamte über uns
„Ich dachte echt, ich hätte Heilfürsorge wie meine Kumpels in NRW. Erst hier wurde mir erklärt, dass ich in RLP von Anfang an eine PKV brauche. Gut, dass ich nicht einfach irgendwas unterschrieben habe."
„Der DU-Punkt war mir gar nicht klar – als Anwärter wärst du bei Dienstunfähigkeit einfach raus. Wurde ehrlich und ohne Panikmache erklärt."
„Kein Verkaufsdruck, dafür ein echter Vergleich. Dass die Berater auf Festgehalt arbeiten, merkt man sofort."
aus 832+ Bewertungen auf ProvenExpert · 100 % Empfehlungsquote
Lass uns deine Absicherung als Polizist in RLP klären
Sag uns kurz, wo du stehst – wir melden uns zeitnah und ehrlich. Kein Verkaufsgespräch, sondern Klarheit.
Lieber direkt sprechen? Ruf an: 0721 358 369
Häufige Fragen
Nein, nicht durchgängig. In Rheinland-Pfalz sind Polizistinnen und Polizisten vom Karrierestart bis zur Pension in der Beihilfe. Eine Ausnahme gibt es nur bei der Bereitschaftspolizei: Dort besteht während dieser Zeit Anspruch auf freie Heilfürsorge.
Ja. Schon als Anwärter erhältst du Beihilfe, in der Regel 50 % deiner Krankheitskosten. Den übrigen Teil musst du über eine beihilfekonforme private Krankenversicherung absichern – und das ab dem ersten Diensttag. Als Anwärter sind die Beiträge dafür besonders niedrig.
In der Regel übernimmt die Beihilfe 50 % deiner Krankheitskosten. Mit zwei oder mehr berücksichtigungsfähigen Kindern steigt dein Beihilfesatz auf 70 %. Je höher der Satz, desto günstiger fällt deine private Krankenversicherung aus.
Bei der Bereitschaftspolizei hast du Anspruch auf freie Heilfürsorge. Für diese Zeit wird deine private Krankenversicherung in eine ruhende Anwartschaft umgewandelt – du sicherst dir deinen Gesundheitszustand und zahlst nur einen Bruchteil. Danach wird die Anwartschaft reaktiviert und du bist wieder regulär über die Beihilfe-PKV abgesichert.
Ja, die private Pflegepflichtversicherung ist für jeden Beamten gesetzlich verpflichtend und gehört von Anfang an dazu. Den Nachweis brauchst du in der Regel schon beim Dienstantritt.
Als Beamter auf Widerruf wirst du bei Dienstunfähigkeit ohne eigene Absicherung entlassen, und dein Dienstherr zahlt dir keine Versorgung. Eine gute Dienstunfähigkeitsversicherung schließt diese Lücke. Wichtig ist, dass die vereinbarte Rente zu deinem Karriereverlauf passt.
Sie sind die bekanntesten, weil beide vor über zwanzig Jahren Vereinbarungen mit den Polizeigewerkschaften getroffen haben. Der Markt hat sich seitdem weiterentwickelt. Wir bieten den ehrlichen Vergleich – und wenn du DBV oder Signal möchtest, machen wir das 1:1 zu denselben Konditionen wie bei der Versicherung direkt, nur mit uns als Makler an deiner Seite.
Die Beratung ist für dich unverbindlich. Unsere Berater arbeiten auf Festgehalt und haben keinen persönlichen Provisionsanreiz, dir einen bestimmten Tarif zu verkaufen. Du bekommst eine ehrliche Empfehlung ohne Abschlussdruck.
Das könnte dich auch interessieren
Mach es von Anfang an richtig
Der erste Diensttag ist der beste Zeitpunkt für die richtige Absicherung – und der günstigste. Lass uns kurz sprechen, bevor du irgendetwas unterschreibst, das nicht zu dir passt.
Jetzt Beratung anfragen →✓ unverbindlich ✓ Festgehalt ✓ 100+ Versicherer im Vergleich ✓ seit 1983