Beihilfeergänzungstarif: den richtigen Tarif für Beamte finden
Als Beamter brauchst du keine teure PKV-Vollversicherung – du brauchst einen Tarif, der exakt die Lücke schließt, die deine Beihilfe lässt. Und zwar auch die, von der dir beim Abschluss kaum jemand erzählt. Der Unterschied kann über die Jahre tausende Euro ausmachen. Wir zeigen dir, worauf es wirklich ankommt – mit echten Beiträgen im Vergleich.
Viele Beamte machen am Anfang denselben teuren Fehler: Sie schließen eine normale PKV-Vollversicherung ab, obwohl sie als Beamte nur eine Ergänzung zur staatlichen Beihilfe brauchen. Das ist wie ein Hammer für eine Schraube – funktioniert irgendwie, ist aber völlig überdimensioniert und unnötig teuer.
Dazu kommt ein zweites Missverständnis, und das ist fast noch teurer. Wer „Beihilfeergänzungstarif" sagt, meint meistens zwei verschiedene Dinge. Erstens den beihilfekonformen Grundtarif (oft Restkostentarif genannt): eine speziell für Beamte gebaute private Krankenversicherung, die nur den Teil absichert, den die Beihilfe nicht trägt – meist 30 bis 50 Prozent. Zweitens den eigentlichen Beihilfeergänzungstarif: einen kleinen Zusatzbaustein, der dort einspringt, wo die Beihilfe ihren Satz gar nicht voll bezahlt.
In aller Regel brauchst du beides. Der Grundtarif ist das Fundament, der Ergänzungsbaustein das Stück, das den Regen draußen hält. Auf dieser Seite zeigen wir dir den Unterschied zur Vollversicherung, warum die Beihilfe selten so viel zahlt, wie du denkst, welche Varianten es gibt, was sie kosten – mit echten Beiträgen von 25 Tarifen – und wie du den Tarif findest, der wirklich zu dir passt.
Statt 100 % versicherst du nur die benötigten 30 bis 50 % – plus den kleinen Baustein, der die Kürzungen der Beihilfe auffängt.
- Ergänzung vs. Vollversicherung
- Warum die Beihilfe selten voll zahlt
- Die drei Stufen: 50, 30, 20 %
- Nur Zahn oder das ganze Paket?
- Welche Leistungen zählen
- Was der Tarif nicht leistet
- Die häufigsten Fehler
- Insider: Öffnungsaktion
- Tarif über dein Berufsleben
- Beihilfe ist Ländersache (Video)
- Was kostet der Tarif? (Tabellen)
- So findest du den Tarif
- Häufige Fragen
Beihilfeergänzung oder normale PKV? Der entscheidende Unterschied
Die Verwirrung ist verständlich: Soll ich als Beamter eine „richtige" private Krankenversicherung abschließen oder reicht eine Ergänzung? Die Antwort ist eindeutig – als Beamter mit Beihilfeanspruch brauchst du einen beihilfekonformen Tarif. Eine Vollversicherung würde dich für etwas bezahlen lassen, das der Staat längst übernimmt.
Beihilfekonformer Tarif + Ergänzung
- Deckt nur 30–50 %, passend zur Beihilfe
- Deutlich günstiger
- Speziell für Beamte entwickelt
- Berücksichtigt die Beihilferegelungen
- Passt sich an Satzänderungen an
Normale PKV-Vollversicherung
- Deckt 100 % – für Beamte überdimensioniert
- Deutlich teurer
- Für Berufsgruppen ohne Beihilfe
- Kennt die Beihilfe-Logik nicht
- Keine Anpassung bei Satzänderung
Warum die Beihilfe selten ihren vollen Satz zahlt
Die Beihilfe ist ein gutes System, keine Frage. Sie hat nur eine Eigenart, die kaum ein Referendar kennt, wenn er seinen ersten Antrag unterschreibt: Sie erstattet nicht die Rechnung, sondern die beihilfefähigen Aufwendungen. Und was beihilfefähig ist, steht in deiner Beihilfeverordnung – mit Höchstbeträgen, Deckeln, Listen und Ausschlüssen, die über die Jahre still und leise mehr geworden sind.
In der Beratung sehen wir vier Bereiche, in denen das richtig ins Geld geht:
🦷 Zahnersatz
Material- und Laborkosten werden oft nur anteilig anerkannt. Bei Kronen, Brücken und Implantaten machen genau die den dicken Batzen aus. Tiefer rein geht unser Ratgeber Zahnersatz für Beamte.
💆 Heilmittel
Physiotherapie, Ergotherapie, Logopädie: Die Beihilfe arbeitet mit festen Höchstbeträgen je Behandlung. Rechnet der Therapeut mehr ab, bleibt die Differenz an dir hängen – Sitzung für Sitzung.
👓 Hilfsmittel & Sehhilfen
Hörgeräte, orthopädische Schuhe, Brillen: oft nur die „wirtschaftlichste Ausführung", teils mit Pauschalen oder abgeschlossenen Listen. Mehr dazu unter Sehhilfen für Beamte.
⚕️ Honorare über GOÄ/GOZ
Die Beihilfe erstattet ärztliche Leistungen nur bis zum Höchstsatz der Gebührenordnung. Wer bei einer schwierigen Diagnose zum ausgewiesenen Spezialisten will, der per Honorarvereinbarung darüber abrechnet, zahlt die Differenz sonst selbst.
Dazu kommen Kuren und Reha, die oft nur im medizinisch notwendigen Umfang und mit Eigenanteilen laufen. Klingt alles nach Kleinkram? Einzeln ja. Zusammen wird aus „50 plus 50" schnell 85 oder 90 Prozent. Und die fehlenden zehn bis fünfzehn Prozent spürst du genau dann, wenn eine Rechnung vierstellig wird.
Lehrer in Baden-Württemberg, 50 % Beihilfe, Implantat-Versorgung für 4.200 €
Nehmen wir einen Studienrat, 38, der eine Implantat-Versorgung braucht. Gesamtrechnung 4.200 €, davon 1.800 € Material- und Laborkosten. Für das Beispiel nehmen wir an, dass seine Beihilfestelle die Material- und Laborkosten nur zu 60 % als beihilfefähig anerkennt. Seine Beihilfe erstattet dann 50 % von 3.480 € – also 1.740 € statt der erwarteten 2.100 €.
| Implantat: 4.200 € | ohne Ergänzungstarif | mit passendem Ergänzungstarif |
|---|---|---|
| Beihilfe (50 %, gekürzt) | 1.740 € | 1.740 € |
| PKV-Grundtarif (50 %) | 2.100 € | 2.100 € |
| Beihilfeergänzungstarif | – | 360 € |
| Dein Eigenanteil | 360 € | 0 € |
Und im Alltag? Zwanzig Sitzungen Physiotherapie im Jahr sind bei Rücken, Knie oder Schulter nichts Exotisches. Rechnet deine Praxis 42 € je Sitzung ab und deckelt die Beihilfe den beihilfefähigen Betrag bei angenommenen 31 €, bekommst du 15,50 € statt 21 € Beihilfe. Deine PKV zahlt ihre 21 €. Bleiben 5,50 € pro Termin, also 110 € im Jahr – für nichts, außer dass du krank warst. Ein guter Ergänzungstarif übernimmt genau das.
Die drei Stufen deines Beamten-Tarifs: 50, 30 oder 20 %
Welchen Anteil du privat absicherst, hängt direkt von deinem Beihilfesatz ab – und der verändert sich über dein Leben. Diese Prozentzahl betrifft deinen Grundtarif. Der Ergänzungsbaustein läuft passend mit und wird meist ebenfalls je Bemessungssatz kalkuliert. Deshalb tragen manche Tarife die Zahl gleich im Namen, etwa BHEB50 oder ET50.
Standard-Ergänzung
- Aktive Beamte mit 50 % Beihilfe
- Deckt die restlichen 50 %
- Umfassendster Schutz, höchste Flexibilität
- Für Anwärter und aktive Beamte
Ruhestand-Ergänzung
- Pensionäre mit 70 % Beihilfe
- Deckt die restlichen 30 %
- Spürbar günstiger
- Altersgerechte Leistungen
Kinder-Ergänzung
- Kinder mit 80 % Beihilfe
- Nur 20 % privat zu decken
- Vergleichsweise sehr günstig
- Solange Kindergeldanspruch besteht
Nur Zahn oder das ganze Paket? Die Varianten des Ergänzungstarifs
Das ist der Punkt, der online fast nie erklärt wird und in unseren Beratungen regelmäßig für ein „Ach so!" sorgt: Viele Versicherer haben nicht einen, sondern zwei oder mehr Beihilfeergänzungstarife im Regal. Du entscheidest also nicht nur zwischen Gesellschaften, sondern auch innerhalb einer Gesellschaft.
Nur Zahn (oder nur einzelne Bereiche)
Fängt die Kürzungen bei Material- und Laborkosten ab, teils auch bei Sehhilfen. Günstig, aber Heilmittel, Hilfsmittel, ambulante und stationäre Lücken bleiben offen.
Ambulant + stationär + Zahn
Schließt zusätzlich die Lücken bei Heil- und Hilfsmitteln, Kuren, Zuzahlungen und Honoraren über den GOÄ-Höchstsätzen. Für die meisten Beamten die sinnvollere Wahl.
Du erkennst die Aufteilung oft schon an den Kürzeln. Taucht ein Versicherer im Vergleich mit zwei Tarifen auf – etwa BE1 und BE2, BES und BEB oder EB1 und EB2 – ist das genau dieses Prinzip: ein kleiner und ein großer Baustein. Aufpassen musst du bei der Logik der Nummern. Bei der R+V zum Beispiel ist EB1 der stärkere Tarif und EB2 der schlankere. Bei anderen ist es umgekehrt. Manche Gesellschaften haben außerdem eigene stationäre Ergänzungen, bei der Signal Iduna etwa EXKLUSIV BES neben EXKLUSIV BE.
Welche Variante zu dir passt, hängt von deiner Beihilfeverordnung, deinem Alter und deinem Budget ab. Mit 26 und kerngesunden Zähnen ist die Versuchung groß, die schlanke Variante zu nehmen. Nur: Upgraden geht später meist nur mit neuer Gesundheitsprüfung. Wer jung einsteigt, bekommt den großen Baustein am günstigsten.
Welche Leistungen ein guter Tarif abdecken sollte
Grundtarif und Ergänzungsbaustein übernehmen zusammen genau die Kosten, die nach Abzug der Beihilfe übrig bleiben. Wenn deine Beihilfe 50 % erstattet, übernimmt der Grundtarif idealerweise die anderen 50 % und der Ergänzungsbaustein die Kürzungen – so entsteht ein lückenloser Schutz, ohne dass du doppelt versichert bist.
| Leistungsbereich | Worauf du achten solltest |
|---|---|
| Ambulante Behandlung | Freie Arztwahl, auch bei Fachärzten und Privatärzten; Erstattung auch über GOÄ-Höchstsätze hinaus |
| Stationäre Behandlung | Wahlleistungen wie Ein- oder Zweibettzimmer, sofern gewünscht – als eigener Baustein |
| Zahnbehandlung & Zahnersatz | Material- und Laborkosten inklusive der Beihilfekürzung, möglichst ohne dauerhafte Deckel |
| Arznei- & Heilmittel | Übernahme der Differenz zu den Beihilfe-Höchstbeträgen, auch bei Physiotherapie |
| Hilfsmittel | Offener Hilfsmittelkatalog; Sehhilfen und Hörgeräte mit ausreichendem Rahmen |
| Heilpraktiker | Je nach Tarif mitversichert – Details in Heilpraktiker für Beamte |
| Auslandsschutz | Weltweiter Schutz, idealerweise ohne enge Zeitbegrenzung |
| Vorsorge | Auch Untersuchungen, die über das Standardmaß hinausgehen |
Das spricht für einen Tarif
- Leistet „inkl. des fehlenden Beihilfeanteils"
- Zahnersatz ohne dauerhafte Summenbegrenzung
- Honorare über GOÄ/GOZ-Höchstsätze
- Offener Hilfsmittelkatalog
- Umstellung bei Satzänderung ohne Gesundheitsprüfung
Hier wird es heikel
- Enge jährliche Höchstgrenzen
- Zahnstaffel, die über Jahre sehr niedrig bleibt
- Lange Wartezeiten ohne Unfall-Ausnahme
- Nur Zahn, obwohl mehr nötig wäre
- Billig kalkuliert, später stark steigend
Wie viel von diesen Leistungen du wirklich brauchst, ist individuell. Wer viel reist, legt Wert auf Auslandsschutz; wer Familie plant, denkt früh an die Kinderabsicherung. Genau deshalb gibt es nicht den einen perfekten Tarif für alle – sondern den passenden für deine Situation.
Was der Beihilfeergänzungstarif ausdrücklich nicht leistet
Hier wird im Netz viel durcheinandergeworfen, also ganz klar: Der Ergänzungstarif ergänzt die Beihilfe. Er repariert keinen schwachen Grundtarif. Wenn dein PKV-Tarif grundlegende Leistungen nicht abdeckt, hilft dir kein Zusatzbaustein der Welt.
- Lücken deines Grundtarifs: Was dein PKV-Tarif nicht leistet, füllt der Ergänzungstarif nicht auf.
- Chefarzt & Ein- oder Zweibettzimmer: Das sind Wahlleistungen und laufen über einen eigenen stationären Baustein. Warum sie sich trotzdem lohnen können, liest du bei Chefarztbehandlung für Beamte und Einbettzimmer im Krankenhaus.
- Kostendämpfungspauschale: Der jährliche Eigenbehalt, den einige Länder wie Baden-Württemberg abziehen, lässt sich darüber in aller Regel nicht versichern.
- Kieferorthopädie für Erwachsene ohne schwere medizinische Indikation ist meist nicht beihilfefähig – und damit auch kein Fall für den Ergänzungstarif.
- Behandlungen ohne ärztliche Verordnung, etwa eine Wellness-Massage, zahlt weder Beihilfe noch PKV noch Ergänzungstarif.
Diese Ehrlichkeit gehört dazu. Ein Baustein, der angeblich alles kann, ist entweder falsch verstanden oder falsch verkauft.
Lass uns deinen passenden Ergänzungstarif finden
Wir rechnen 32 Anbieter für dein Profil gegen – abgestimmt auf deinen Beihilfesatz, dein Bundesland und deine Lebensplanung. Unverbindlich, ohne Abschlussdruck.
Tarif-Analyse anfragen →Die häufigsten Fehler bei Beihilfeergänzungstarifen
Bei der Auswahl und Nutzung von Beihilfeergänzungstarifen wiederholen sich immer wieder dieselben kostspieligen Fehler. Wenn du sie kennst, kannst du sie vermeiden – und das spart über die Jahre viel Geld und Ärger.
Normale PKV statt Beihilfeergänzung gewählt
Eine Vollversicherung abzuschließen, obwohl Beihilfeanspruch besteht, ist der teuerste und häufigste Fehler. Du zahlst dann Monat für Monat für Schutz, den der Staat längst übernimmt. Achte darauf, dass dein Tarif ausdrücklich beihilfekonform konzipiert ist.
Falscher Ergänzungsumfang gewählt
Wenn der Tarif nicht zum aktuellen oder künftigen Beihilfesatz passt, entstehen Lücken oder Doppelversicherungen. Der Umfang muss flexibel auf Satzänderungen reagieren können – etwa beim Wechsel von 50 % auf 70 % im Ruhestand.
Anbieter ohne Beamten-Erfahrung gewählt
Versicherer, die das Beihilfesystem nicht im Detail kennen, bieten oft suboptimale Lösungen mit komplizierter Abrechnung. Ein Anbieter mit echter Beamten-Erfahrung passt Tarif und Prozesse auf deine Situation an.
Nur auf den günstigsten Beitrag geschaut
Ein billiger Einstiegsbeitrag sagt nichts über die Beitragsentwicklung in 20 Jahren aus. Tarife mit dünnen Rückstellungen steigen später am stärksten. Gewichte Beitragsstabilität und Leistungsumfang höher als den Einstiegspreis.
Bundesland-Besonderheiten ignoriert
Jedes Bundesland hat eigene Beihilferegelungen mit unterschiedlichen Eigenbehalten und gedeckelten Leistungen. Ein Tarif, der diese Details nicht berücksichtigt, lässt Lücken offen, die im Ernstfall teuer werden.
Familienveränderungen nicht mitgedacht
Ehepartner und Kinder haben oft andere Beihilfesätze. Wer das bei der Tarifwahl nicht einplant, zahlt für die Familie unnötig viel. Eine flexible Familienlösung lohnt sich fast immer.
Den Ergänzungsbaustein im Antrag vergessen
Klingt banal, passiert ständig: Der Grundtarif wird abgeschlossen, der Ergänzungstarif fehlt – weil er im Online-Rechner nicht auftaucht oder der Vertreter ihn „später" nachreichen wollte. Nachträglich geht es oft nur mit neuer Gesundheitsprüfung. Und ein Ergänzungstarif lässt sich in der Regel nur bei der Gesellschaft abschließen, bei der auch dein Grundtarif läuft.
Ohne Beratung allein entschieden
Der Eigenversuch ohne fachkundige Begleitung kombiniert meist mehrere der Fehler oben. Unsere Berater arbeiten auf Festgehalt, niemand hat ein persönliches Interesse an deinem Abschluss – und du bewahrst dich vor Entscheidungen, die du jahrzehntelang trägst.
Wie sich Fehler 1 und 4 zusammen aufsummieren
Ein Beamter, 30 Jahre, wählt aus Bequemlichkeit die günstig wirkende Vollversicherung statt einer passenden Ergänzung. Auf den ersten Blick spart er beim Vergleich ein paar Euro. Tatsächlich zahlt er von Anfang an für 100 % Deckung, obwohl der Staat 50 % übernimmt – und der Tarif steigt über die Jahre stärker, weil zu dünn kalkuliert.
Eine ausführliche Übersicht der teuersten Muster findest du in unserem Ratgeber Die 7 teuersten PKV-Fehler für Beamte. Und falls du eine Vorerkrankung hast und unsicher bist, ob ein guter Tarif überhaupt möglich ist: Auch das lässt sich klären, oft besser als gedacht – mehr dazu unter PKV für Beamte mit Vorerkrankungen.
Öffnungsaktion und Ergänzungstarif: die Warnung, die du vorher hören solltest
Die Öffnungsaktion der privaten Krankenversicherer klingt nach dem Rettungsring für alle mit Vorgeschichte: Als Beamtenanfänger wirst du innerhalb der ersten sechs Monate nach deiner Verbeamtung aufgenommen, ohne Ablehnung, ohne Leistungsausschluss, mit einem Risikozuschlag von höchstens 30 %. Für manche ist das wirklich der richtige Weg. Für viele aber nur der bequemste.
💡 Der Haken, den dir kaum jemand vorher sagt
Über die Öffnungsaktion bekommst du in der Regel weder den Beihilfeergänzungstarif noch die Kur-Absicherung. Du zahlst also bis zu 30 % Zuschlag – und trägst die Beihilfe-Kürzungen trotzdem selbst. Ein Leben lang. Gerade im Alter, wenn Zahnersatz, Hörgeräte und Physio häufiger werden, wird das richtig teuer.
Wer stattdessen den regulären Weg gehen kann, landet oft bei einem Zuschlag knapp unter 30 % – bekommt dafür aber den vollen Baukasten inklusive Ergänzungstarif.
Ob der reguläre Weg für dich offensteht, weißt du nicht aus dem Bauch heraus. Dafür gibt es das wichtigste Werkzeug überhaupt: die anonyme Risikovoranfrage. Wir fragen bei mehreren Gesellschaften gleichzeitig an, ohne dass dein Name auftaucht. Eine Absage hat so keine Folgen. Was die Versicherer genau wissen wollen, erklären wir unter Gesundheitsfragen in der Beamten-PKV.
Dein Ergänzungstarif über dein ganzes Berufsleben
Ein Beihilfeergänzungstarif begleitet dich oft über Jahrzehnte. Deshalb lohnt es sich, heute schon an morgen zu denken und Flexibilität für die Zukunft einzubauen. So sieht der typische Verlauf aus:
Anwärter & Referendar
Beihilfesatz 50 %. Jetzt eine günstige 50-%-Lösung mit Ergänzungsbaustein wählen und den Grundstein für einen langfristig stabilen Tarif legen. Oft gibt es spezielle Anwärterkonditionen – mehr dazu unter PKV für Anwärter und Referendare.
Junger Beamter
Beihilfesatz 50 %. Ein vollwertiger Tarif mit Blick auf Beitragsstabilität und umfassende Leistungen. Jetzt ist der beste Zeitpunkt, weil Gesundheitsfragen meist unproblematisch sind.
Etablierter Beamter mit Familie
Beihilfesätze gemischt: du selbst 50 % (mit zwei Kindern je nach Dienstherr 70 %), Partner 70 %, Kinder 80 %. Hier zahlt sich eine durchdachte Familienlösung mit verschiedenen Ergänzungssätzen aus.
Kurz vor dem Ruhestand
Noch 50 %, bald 70 %. Wichtig ist ein Tarif, der ohne neue Gesundheitsprüfung auf die schlankere 30-%-Lösung umstellen kann.
Ruhestand
Beihilfesatz 70 %. Eine schlanke 30-%-Absicherung mit altersgerechten Leistungen. Warum die PKV im Alter kein Schreckgespenst sein muss, zeigt PKV-Kosten im Alter.
Beihilfe ist Ländersache – deshalb ist jeder Fall anders
Es gibt nicht „die" Beihilfe. Jedes Bundesland hat seine eigene Verordnung, dazu kommt der Bund. Macht 17 Regelwerke. Was in Bayern gilt, gilt in Baden-Württemberg oder Nordrhein-Westfalen längst nicht genauso. Und alle paar Jahre wird daran geschraubt – Baden-Württemberg hat seine BVO gerade zum 1. Januar 2026 umgebaut.
Wie die Beihilfe grundsätzlich funktioniert, erkläre ich dir in zwei Minuten im Video:
You are currently viewing a placeholder content from YouTube. To access the actual content, click the button below. Please note that doing so will share data with third-party providers.
More Information▶ „Was ist die Beihilfe zur privaten Krankenversicherung bei Beamten?" – aus unserem YouTube-Kanal mit über 200 Videos.
Zwei Beispiele aus unserem Alltag: In Baden-Württemberg sollte die Beihilfe eigentlich 50 % einer Rechnung übernehmen, tut das wegen diverser Deckel und der Kostendämpfungspauschale aber oft nicht. Bei einem Beamten in Bayern empfehlen wir dagegen häufig ein kleines Krankenhaustagegeld von rund 35 €, das in Baden-Württemberg schlicht nicht nötig ist. Solche Details entscheiden über deinen Tarif – nicht der Testsieger-Stempel.
Deshalb gilt: Grundtarif und Ergänzungstarif richten sich nach deiner Beihilfeverordnung, nicht umgekehrt. Die Besonderheiten deines Landes findest du hier: Baden-Württemberg, Bayern, Nordrhein-Westfalen, Rheinland-Pfalz, Hessen – und für Bundesbeamte unter Bundesbeihilfe. Den Vergleich aller Länder liefert Beihilfe und ihre Unterschiede.
Was kostet ein Beihilfeergänzungstarif?
Gemessen an dem, was er absichert: erstaunlich wenig. Für einen umfassenden Ergänzungstarif liegst du als junger Beamter grob zwischen 4 und 40 € im Monat – je nach Versicherer, Bundesland, Eintrittsalter und ob du noch Anwärter bist. Eine reine Zahn-Variante ist günstiger, deckt dafür eben nur die Zähne ab.
Damit du ein Gefühl für die Spanne bekommst, hier zwei echte Beitragsvergleiche aus unserer Beratungspraxis. Lies sie bitte richtig: Das ist ein reiner Preisvergleich, die Leistungen sind darin nicht bewertet. Und genau das ist der Punkt. Ein Tarif für 4 €, der beim Zahnersatz dauerhaft deckelt, kann dich am Ende deutlich mehr kosten als einer für 20 €.
Beispiel 1: Bundesbeamter, Jahrgang 1998, 50 % Bemessungssatz
| Versicherer | Tarif | Beitrag / Monat |
|---|---|---|
| Signal Iduna | EXKLUSIV-B | 3,92 € |
| Inter | BKZ U | 4,47 € |
| Hallesche | BEb.50 | 5,71 € |
| Münchener Verein | 725 | 6,32 € |
| Nürnberger | BE | 6,71 € |
| DBV | BN VisB-U | 7,49 € |
| HUK-Coburg | BE2 | 9,23 € |
| LKH | ET50 | 9,30 € |
| Alte Oldenburger | BET Plus | 9,32 € |
| HanseMerkur | BES | 10,38 € |
| Debeka | BC | 11,07 € |
| ARAG | BHEB50 | 11,18 € |
| DKV | BX | 12,59 € |
| SDK | B | 13,47 € |
| DBV | BN B-U | 15,86 € |
| Barmenia | GEP | 18,67 € |
| HanseMerkur | BEB | 19,62 € |
| uniVersa | uni-BZ plus | 20,52 € |
| R+V | EB1 | 22,56 € |
| Bayerische Beamtenkrankenkasse | BErgänzung+ | 22,75 € |
| Union | BErgänzung+ | 22,75 € |
| ottonova | B21FC100 | 23,83 € |
| Concordia | BVE / BV Plus | 24,76 € |
| LVM | EB1 | 33,62 € |
| Allianz | BHEB | 38,85 € |
Reiner Beitragsvergleich, Leistungen nicht bewertet. Bundesbeamter, Jahrgang 1998, Bemessungssatz 50 %, ohne Vorerkrankungen. Berechnet mit der PKV-Vergleichssoftware der PSP Software GmbH, Stand 21.04.2026, Versicherungsbeginn 01.06.2026. Keine Tarifzusage, kein Angebot.
Beispiel 2: Landesbeamter Baden-Württemberg, 32 Jahre, 50 % Beihilfe
Hier siehst du die Varianten aus dem Abschnitt oben in freier Wildbahn: Wo zwei Tarife oder zwei Beträge stehen, ist das die Aufteilung in einen kleineren und einen umfassenderen Baustein.
| Versicherer | Tarif | Beitrag / Monat |
|---|---|---|
| Continentale | EB-BU | 2,52 € |
| HUK-Coburg | BE1 & BE2 | 8,34–10,76 € |
| DBV | BN VisB-U | 8,75 € |
| Alte Oldenburger | BET Plus | 11,12 € |
| Concordia | BVE & BV Plus | 14,28 € + 13,60 € |
| DKV | BX | 16,44 € |
| ARAG | BHEB50 | 18,27 € |
| Signal Iduna | BE & BE+ | 19,39 € + 6,51 € |
| Barmenia | GEP | 21,08 € |
| Debeka | BC | 21,19 € |
| R+V | EB1 | 29,70 € |
Reiner Beitragsvergleich, Leistungen nicht bewertet. Beamter aus Baden-Württemberg, 32 Jahre, 50 % Beihilfe, Stand Januar 2025. Beträge dienen der Orientierung, kein Angebot.
Zwei Dinge fallen auf. Erstens: Derselbe Versicherer steht in beiden Tabellen mit anderen Beträgen. Das liegt an Alter, Bundesland und Stichtag – dein Beitrag ist so individuell wie dein Fingerabdruck. Zweitens, und das ist wichtiger: Der Preis sagt nichts über die Leistung. Deshalb vergleichen wir nicht Beiträge, sondern Bedingungen. Einen Überblick über die Gesamtkosten liefern PKV-Kosten für Beamte und unser PKV-Vergleich für Beamte.
So findest du den passenden Beihilfeergänzungstarif
Du musst die 32 Anbieter nicht selbst durcharbeiten – das übernehmen wir. Du bringst deine Situation mit, wir liefern die Analyse und eine überschaubare, begründete Auswahl.
Bedarfsanalyse
Wir klären deinen aktuellen und künftigen Beihilfesatz, dein Bundesland mit seinen Besonderheiten, deine Familienplanung und die Leistungen, die dir wichtig sind.
Anbieter-Vorauswahl & anonyme Voranfrage
Wir filtern die Anbieter mit echter Beamten-Erfahrung und stabiler Beitragsentwicklung und sichern über die anonyme Risikovoranfrage faire Konditionen – ohne dass eine Ablehnung in deiner Akte landet.
Detailvergleich
Wir prüfen die exakte Abgrenzung zur Beihilfe, welche Ergänzungsvariante zu dir passt, die langfristige Kostenprognose und die Flexibilität bei Satzänderungen – nicht nur den aktuellen Beitrag.
Abschluss & lebenslange Betreuung
Wir begleiten die Gesundheitsfragen sorgfältig, organisieren einen sauberen Übergang und bleiben dein Ansprechpartner – mit Check alle paar Jahre, ob dein Tarif noch passt.
Wer wir sind
„Wir sorgen dafür, dass kluge Menschen keine dummen Versicherungen abschließen — sondern endlich Ruhe haben."
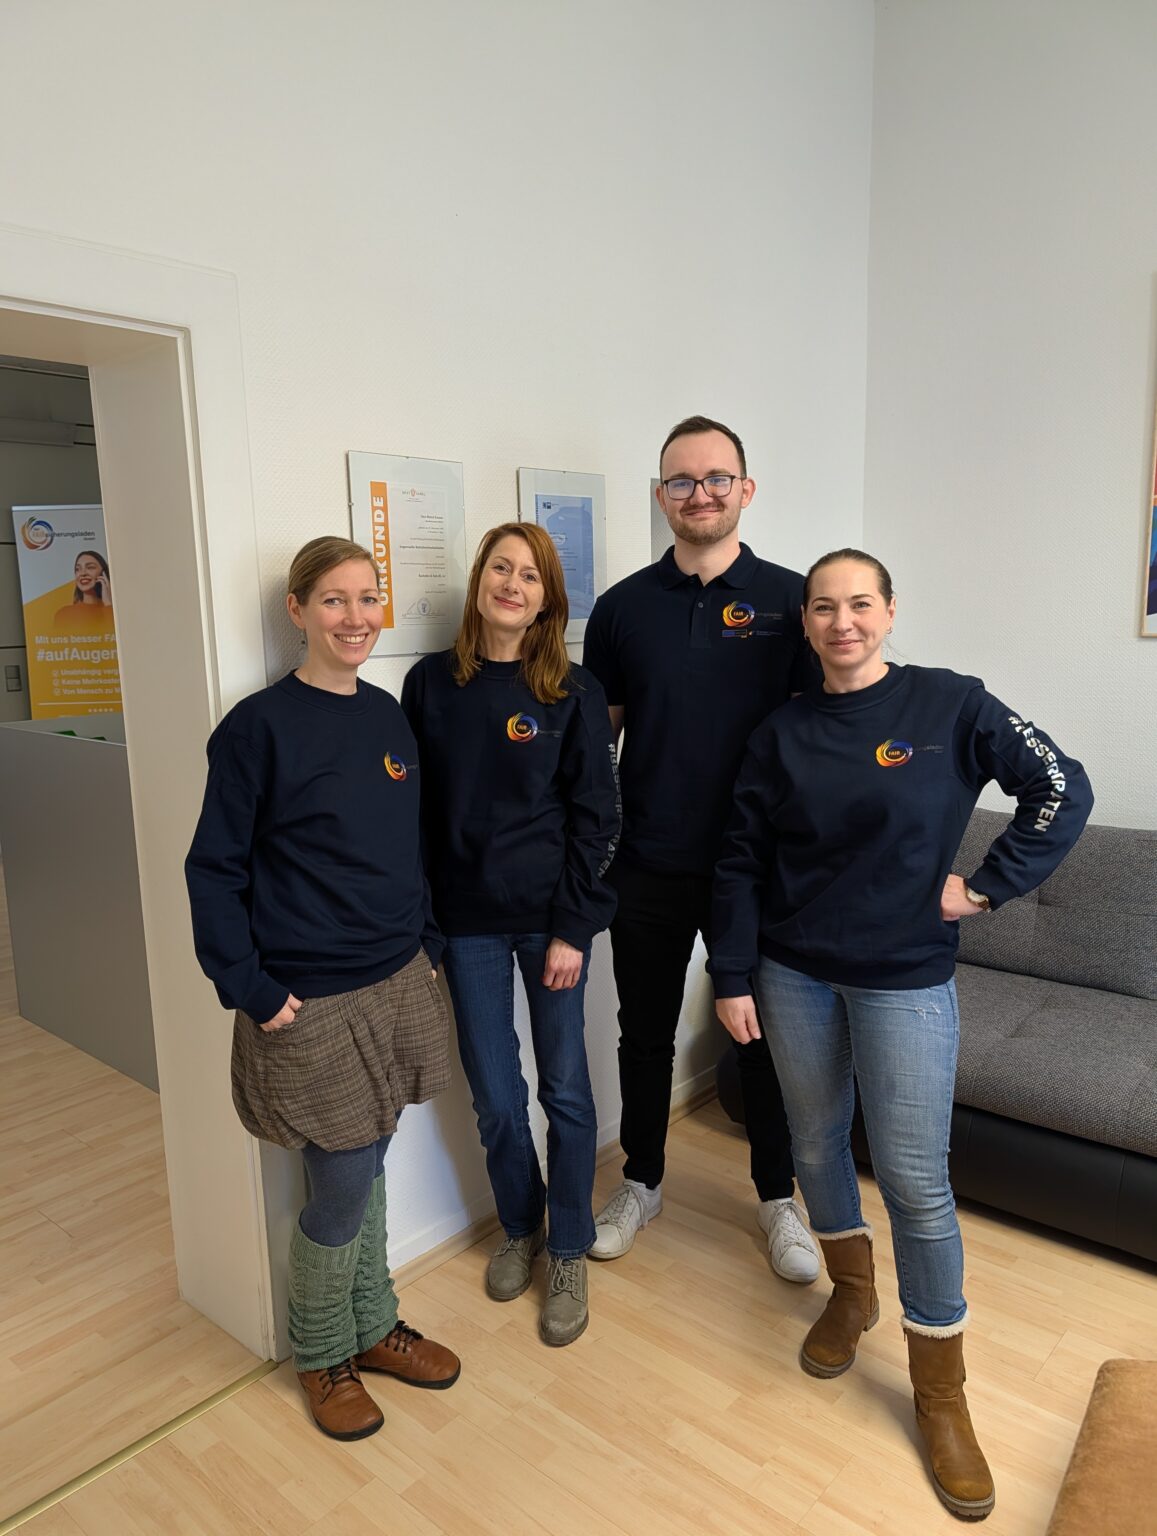
Wir sind die Beamtenberatung Plus aus Karlsruhe – seit 1983 spezialisiert auf Beamte, Referendare und Anwärter. Alle Berater arbeiten auf Festgehalt: Niemand verdient an deinem Abschluss persönlich. Wir kennen die Beihilferegelungen aller Bundesländer und wissen, welcher Anbieter zu welcher Situation passt. Persönlich in Karlsruhe oder bequem online – seit 2014.
#besserberaten
Über den Autor
Ich bin Bernd Krause, Geschäftsführer der Beamtenberatung Plus. Ich habe den Betrieb 2018 von meinem Vater übernommen, der ihn 1983 gegründet hat. Beim Beihilfeergänzungstarif sehe ich immer wieder, wie viel an Details hängt, die in keiner Tabelle stehen – und wie oft der Ergänzungsbaustein im ersten Antrag schlicht fehlt.
Mein Wissen teile ich in meinem Buch „Der Finanzplaner für Akademiker", in über 200 YouTube-Videos und in Webinaren. Diese Ehrlichkeit ist für mich #besserberaten.
Was Beamte über uns sagen
832+ Bewertungen · 4,89 / 5 Sterne · 100 % Empfehlungsquote
Jahre mit einem unpassenden Tarif – nach der Beratung hatte ich endlich eine echte Beihilfeergänzung. Deutlich günstiger bei besseren Leistungen.Oberregierungsrataus Bayern
Nach der Verbeamtung war ich überfordert mit PKV und Beihilfe. In einem Termin habe ich mehr verstanden als nach Monaten eigener Recherche.Finanzbeamteraus NRW
Mir wurde transparent erklärt, warum welcher Ergänzungssatz für mich und meine Kinder passt. Kein Verkaufsdruck, nur ehrliche Beratung.Lehrerinaus Baden-Württemberg
Finde deinen passenden Beihilfeergänzungstarif
Schick uns kurz deine Eckdaten – Beihilfesatz, Bundesland, Familiensituation, und ob du schon eine PKV hast. Wir prüfen, welcher Tarif zu dir passt und ob dein Ergänzungsbaustein fehlt, und melden uns in der Regel innerhalb von 24 Stunden.
Lieber direkt sprechen? Ruf an: 0721 358 369 · oder per Mail an anfrage@fair-ka.de
Häufige Fragen zum Beihilfeergänzungstarif
Was ist ein Beihilfeergänzungstarif?
Brauche ich als Beamter eine normale PKV oder eine Ergänzung?
Wie viel Prozent muss ich privat absichern?
Warum heißt der Tarif bei jedem Versicherer anders?
Es gibt zwei Ergänzungstarife – welchen brauche ich?
Was kostet ein Beihilfeergänzungstarif?
Kann ich den Ergänzungstarif bei einem anderen Versicherer abschließen?
Deckt der Ergänzungstarif Chefarzt und Zweibettzimmer ab?
Bekomme ich den Ergänzungstarif über die Öffnungsaktion?
Kann ich den Tarif nachträglich abschließen?
Passt sich der Tarif an, wenn ich in Pension gehe?
Wie läuft die Abrechnung ab?
Warum sollte ich nicht einfach online abschließen?
Was kostet eure Beratung?
Das passt thematisch dazu
50, 70 oder 80 % – was dir wirklich zusteht.
Alle Grundlagen zur Beihilfe im Überblick.
Wie die private Krankenversicherung mit der Beihilfe zusammenspielt.
Wo die Beihilfe beim Zahn am härtesten kürzt.
Leistungen, Kosten und Beitragsentwicklung im Überblick.
In drei Klicks zu den Seiten, die für dich zählen.
Der sichere Weg bei Vorerkrankungen – statt Öffnungsaktion.
Der günstige Start mit Anwärtertarif.
Die 5 Faktoren, die deine Tarifwahl entscheiden.
Die Muster, die Beamte immer wieder Geld kosten.
Was der Ergänzungstarif nicht abdeckt – und was dann?
Warum die Beihilfe allein nicht reicht.
Deine Beihilfe hat Lücken. Schließen wir sie, bevor die Rechnung kommt.
Du kennst jetzt den Unterschied zur Vollversicherung, die Varianten, die Kosten und die häufigsten Fehler. Der nächste Schritt ist, den Tarif zu finden, der zu deiner Beihilfeverordnung passt. Lass es uns gemeinsam durchgehen – ehrlich, gründlich, auf Festgehalt.